微型創業貸款我可以辦嗎?申請資格、額度與審核一次看
你在網路上搜尋的「微型創業貸款」,多數情況指的是勞動部的「微型創業鳳凰貸款」。它是一項政策型創業融資,並不是所有創業者都能申請。
能不能辦,除了看年齡與身分,還要一起看事業成立年限、員工人數、創業研習課程等條件;而且要先知道一件事:官方公告的「最高貸款額度」,不等於你一定能核到的金額。
這篇文章依照「第一次申請的人做決策的順序」排列,帶你一步一步判斷自己適不適合。文中制度、額度與利率,均以主管機關最新公告為準。
申請前先看 5 個重點
1
先看年齡與身分
適用對象有明確的年齡與身分規定,不是每位創業者都符合,這是第一道門檻。
2
事業年限與員工數也算
事業成立多久、員工幾人,都會影響資格,很多人只看年齡而漏掉這兩項。
3
最高額度不等於核貸額度
官方訂的是上限,實際核到多少,仍要看你的申請內容與金融機構審查。
4
免息是「前 2 年」
由政府補貼的是前 2 年利息,並非整段貸款期間都零利息。
5
符合資格 ≠ 銀行一定核
政府資格審查通過後,銀行仍會進行授信審查,兩者是分開的兩關。
微型創業貸款是什麼?你找的其實是微型創業鳳凰貸款
一句話答案
「微型創業貸款」多半是指勞動部的微型創業鳳凰貸款,屬於政策型創業融資,有固定的資格條件,並不是所有小額創業借款都算。
市面上的「創業貸款」很多,但當一般人搜尋「微型創業貸款」時,實際要找的,大多是勞動部為協助女性、中高齡與設籍離島居民所辦理的微型創業鳳凰貸款。
它和一般民間小額借款最大的不同,在於背後有三層機制在支撐:政府的政策申請資格、信用保證,以及最後由銀行進行的授信審查。這三件事是分開的,缺一段都可能影響結果。
先知道:符合政府政策資格,是「拿到申請資格」,不是「保證撥款」。政府資格、信用保證與銀行核貸,是三個不同的環節,後面章節會逐一拆開說明。
誰可以申請微型創業貸款?先用這幾個條件快速判斷
一句話答案
能不能申請,不能只看年齡。要一起確認年齡與身分、事業成立時間、員工人數、負責人資格,以及創業研習條件,全部符合才算。
很多人以為只要「想創業」就能辦,其實資格是一組條件的組合。以下幾項要一起看:
- 年齡與身分(部分族群另有設籍條件)
- 事業完成登記的時間
- 員工人數(不含負責人)
- 負責人是否實際經營、是否兼任其他事業負責人等身分
- 是否已完成規定時數的創業研習與創業諮詢輔導
| 判斷項目 | 要看什麼 | 容易搞錯的地方 |
|---|---|---|
| 年齡與身分 | 是否屬於官方適用族群(下方詳列) | 以為任何年齡、任何人都能辦 |
| 事業成立時間 | 完成登記是否未超過 5 年 | 忽略成立太久已超過年限 |
| 員工人數 | 不含負責人是否未滿 5 人 | 把負責人算進員工數裡 |
| 負責人資格 | 是否實際經營、是否兼任他業負責人等身分 | 掛名或同時擔任多家事業負責人 |
| 創業研習 | 3 年內是否上滿規定時數並經諮詢輔導 | 以為先貸款、之後再補課即可 |
實際適用條件,請以微型創業鳳凰貸款申請資格的官方要點為準。
年齡、性別或設籍條件怎麼看?
目前官方適用對象為本國國民,且符合下列其中一項:
- 未滿 45 歲的成年女性。
- 年滿 45 歲至 65 歲者(此區間不分性別)。
- 65 歲以下、且設籍於離島的成年人。
也就是說,性別只是其中一個判斷方向;年齡與設籍條件同樣關鍵。實際族群定義仍以官方最新規定為準。
公司或商號成立多久還可以申請?
先講結論:事業完成登記未超過 5 年才符合這一項。
- 剛成立:完成登記後即可依規定提出申請。
- 已成立幾年:只要仍在 5 年內,通常都還在可申請的範圍。
- 超過 5 年:就不符合這一項年限條件,需要改看其他創業融資方案。
員工未滿 5 人,負責人算不算?
不算。規定看的是「員工數(不含負責人)未滿 5 人」。
換句話說,計算人數時要把負責人本人排除,剩下的員工人數不能達到 5 人。若含你在內剛好 5 個人、但扣掉負責人後未滿 5 人,仍屬符合這一項。
還要符合哪些負責人與創業研習條件?
除了年齡、事業與員工數,還要一起核對這幾點:
- 登記為該事業的代表人或負責人,並實際經營該事業。
- 未同時擔任其他事業的代表人、負責人、合夥人、董事或監察人。
- 3 年內參加政府創業研習課程至少 18 小時,並經創業諮詢輔導。
不完全符合上面這些條件?你也可以先往下看,或直接參考本文最後一段整理的其他創業資金方向。
男生可以申請嗎?不是只有女性創業者才能辦
一句話答案
可以,但要看年齡或設籍條件,不能只用性別判斷。45 歲以上或符合離島設籍的男性,都有機會符合基本資格。
常見的誤會是「男生不能申請」,這並不正確。正確的判斷方式,是把性別和年齡、設籍條件一起看。
| 情境 | 初步判斷 | 還要確認什麼 |
|---|---|---|
| 30 歲男性,在台北創業 | 未滿 45 歲的男性,通常不在一般適用族群內 | 是否符合離島設籍等其他條件;或改看青年創業貸款 |
| 50 歲男性,經營小型商店 | 落在 45~65 歲區間,方向上可能符合基本資格 | 事業年限、員工數、創業研習是否一併符合 |
| 符合離島設籍條件者 | 65 歲以下、設籍離島的成年人有對應規定 | 設籍證明與其餘事業條件是否齊全 |
未滿 45 歲男性要注意什麼?
未滿 45 歲的男性,並不在「成年女性」與「45~65 歲」這兩類的一般適用範圍內。若非屬離島設籍等特定情形,通常需要改評估其他創業貸款方案。
45~65 歲男性是否符合基本資格?
年滿 45 歲至 65 歲者,不分性別都屬於適用對象之一。也就是說,這個年齡區間的男性,在年齡這一項上是符合的,接著再往下核對事業年限、員工數與創業研習即可。
設籍離島者有哪些不同?
65 歲以下、設籍於離島的成年人,屬於另一類適用對象,不受前述年齡分界限制。這類申請通常需另外檢附戶籍相關證明,實際規定仍以官方公告為準。
還沒開公司,可以先申請微型創業貸款嗎?
一句話答案
不行。要先依法完成事業設立登記,才能提出申請。它不是「先拿到貸款、再決定要不要開公司」的方案。
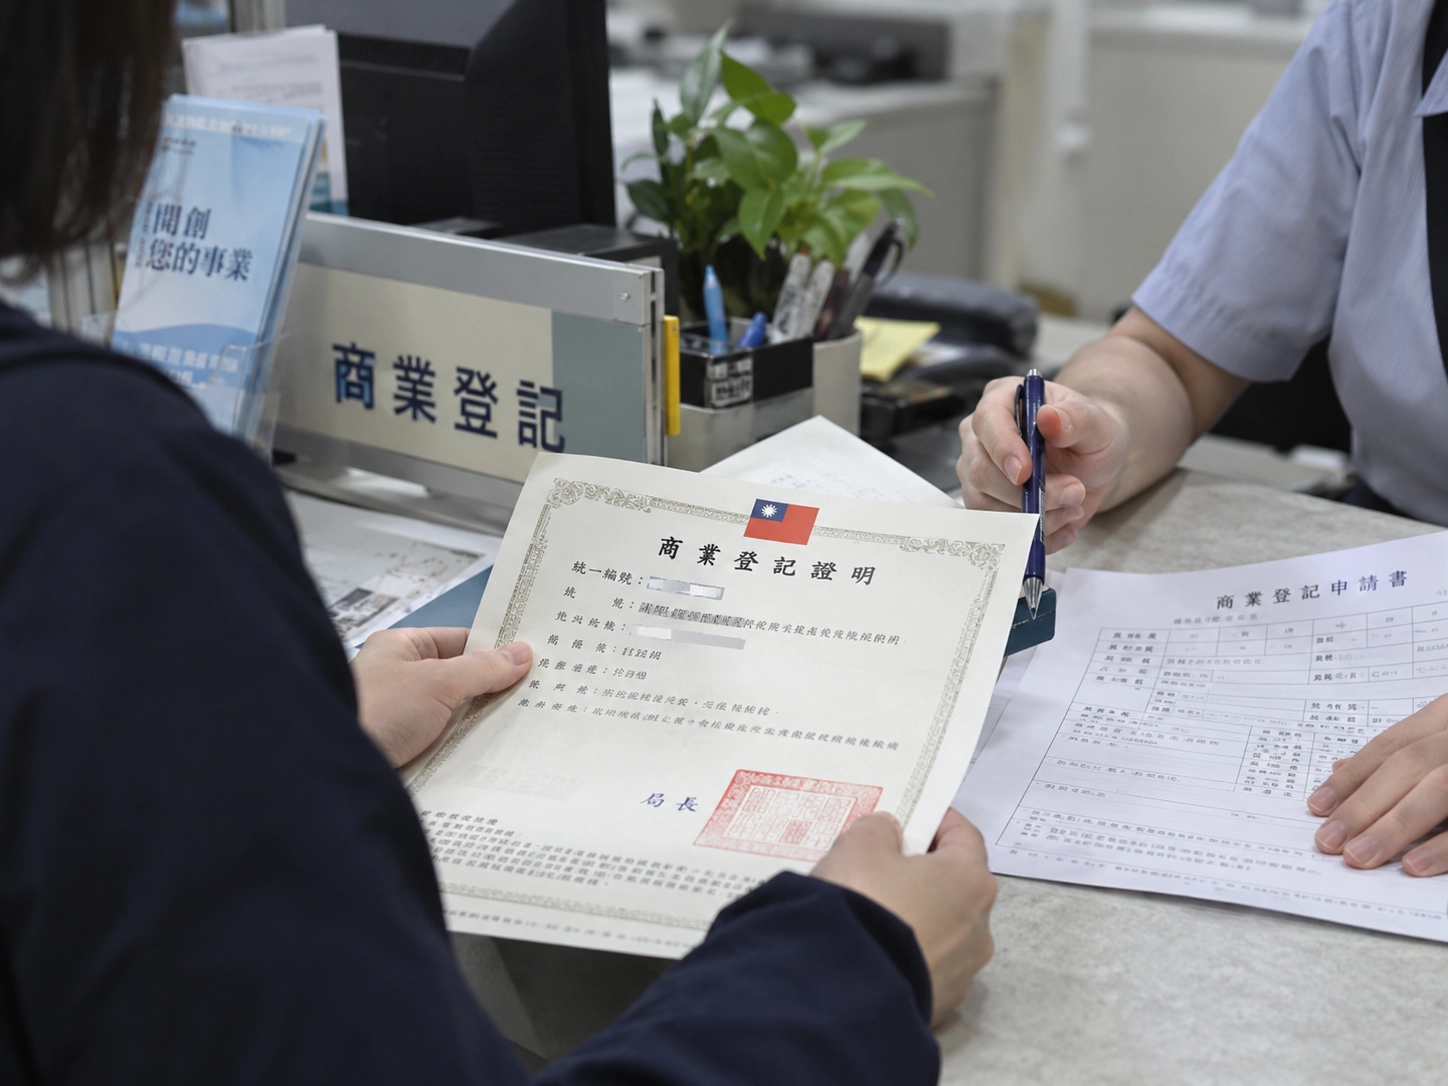
這一題最容易踩雷,把幾種狀態拆開就清楚了:
- 只是有創業想法:還沒完成登記,尚不能提出申請。
- 已完成公司/商業等登記:取得申請資格的前提之一,符合後可依規定送件。
- 剛成立事業:只要在年限內、其他條件也符合,即可申請。
- 已成立數年:仍要在「完成登記未超過 5 年」的範圍內。
常見誤解:不是「先拿到政府創業貸款,再回頭決定要不要成立公司」。順序上,完成登記在前,提出貸款申請在後。
剛成立公司,可以馬上申請嗎?
可以。完成事業設立登記、並備妥創業研習與相關文件後,即可依規定向在地服務窗口送件。重點是登記與研習等前置條件要先到位。
已經創業好幾年,還來得及申請嗎?
要看是否還在年限內。事業完成登記未超過 5 年仍有機會;一旦超過,就不符合這一項,需改看其他方案。
- 有創業想法:先規劃、上創業研習課程
- 完成事業登記:取得申請前提
- 登記後 5 年內:仍在可申請的年限範圍
- 超過 5 年:改評估其他創業融資方案
最高可以借多少?200 萬不是每個人都一定借得到
一句話答案
一般最高為新臺幣 200 萬元,但這是「上限」,不是「一定核到的金額」;部分小規模商業最高則為 50 萬元。
最高額度 ≠ 實際核貸額度
官方訂的是可貸上限,實際能借到多少,仍要經過申請內容與金融機構授信審查後才會確定。
一般申請最高額度是多少?
依現行規定,本貸款額度依創業計畫所需資金核給,最高為新臺幣 200 萬元。於貸款期間內,同一事業還可依規定再申請,以 2 次為限,合計不得超過最高額度限制。
哪些情況最高額度只有 50 萬?
符合商業登記法第 5 條規定、得免申請登記的小規模商業(並辦有稅籍登記),其貸款額度最高為新臺幣 50 萬元。這類型與一般公司行號的上限不同,送件前要先確認自己屬於哪一種。
最高額度和實際核貸金額差在哪?
制度規定的是「上限」;最終能核到多少,仍可能涉及你的申請內容、資金用途、還款能力,以及金融機構的授信結果。以下用一張表把三個概念分清楚:
| 項目 | 代表的意思 |
|---|---|
| 最高額度 | 政策允許的最高上限 |
| 申請金額 | 申請人依創業計畫提出的資金需求 |
| 實際核貸 | 最終經審查與授信後核定的金額 |
利息怎麼算?前 2 年免利息是不是完全不用付?
一句話答案
不是整段期間都零利息。這筆貸款本身有利率,只是前 2 年的利息由政府全額補貼;補貼期滿後,才會開始由你負擔利息。
「前 2 年免利息」指的是利息補貼,和「整段貸款期間零利息」是兩件事,先分清楚才不會誤判每月負擔。
貸款利率怎麼計算?
依現行公告,貸款利率按中華郵政 2 年期定期儲金機動利率,加年息 0.575% 機動計息。因為是機動利率,實際數字會隨郵儲利率調整,正式數值請以微型創業鳳凰貸款最新申請規定為準。
前 2 年利息補貼是什麼意思?
把它拆成三段就很清楚:
- 這筆貸款本身是有利率的(如上方公式)。
- 前 2 年的利息,由勞動部全額補貼,等於這段期間你不用付利息。
- 補貼期滿後,從第 3 年起,改由你依約定利率負擔利息。
另有特定身分(例如特殊境遇家庭、家庭暴力被害人、職災戶、犯罪被害人、低收入戶、天災受災戶及獨力負擔家計者等),依規定前 3 年免息、第 4 年起固定負擔年息 1.5%,差額由勞動部補貼。是否適用與細節,以官方資料為準。
貸款最長可以還多久?
每次貸款期間最長 7 年,貸款人按月平均攤還本息。經承貸金融機構同意,另可申請最長 1 年的寬限期(寬限期內繳息不繳本)。
| 項目 | 額度 | 利率 | 利息補貼 | 最長期限 |
|---|---|---|---|---|
| 一般申請 | 最高 200 萬元 | 郵儲 2 年期機動利率 + 0.575% 機動計息 | 前 2 年免息(政府補貼) | 每次最長 7 年 |
| 小規模商業(免登記、辦稅籍) | 最高 50 萬元 | 同上 | 同上 | 每次最長 7 年 |
上表為方向整理,實際額度、利率與補貼期間,一律以主管機關最新公告為準。
不用擔保品就一定會過嗎?政府資格和銀行核貸是兩回事
一句話答案
不一定。免擔保品指的是不必提供抵押品,不代表免審查;政府資格審查與銀行授信核貸,是分開的兩關。
符合政府資格 ≠ 銀行一定核貸
政府端負責資格與政策審查,銀行端仍會依授信規定評估後才決定是否撥款。
整個流程可以拆成四個環節,彼此角色不同:
- 政策申請資格:你是否符合年齡、事業、研習等條件。
- 政府相關審查:由勞動部勞動力發展署審查會依規定審查。
- 信用保證:由信保基金提供保證,屬於「補足擔保不足」的機制。
- 銀行授信:由承貸金融機構依授信規定進行最後評估。
政府資格審查在看什麼?
看的是官方明確公布的政策條件,例如是否屬適用族群、事業是否在年限內、員工數、創業研習與諮詢輔導是否完成等。這一關通過,代表你拿到了申請與後續辦貸的資格。
銀行還會再審哪些資料?
資格通過後,承貸金融機構仍會就個人與事業的相關資料進行授信評估。各家銀行的評估重點不盡相同,本文不列出任何未公開的固定過件標準;實際結果以承貸機構審查為準。
信用保證和免擔保品差在哪?
這三組概念最常被混在一起,用白話拆開:
信用保證 ≠ 保證還得出來
由中小企業信用保證基金提供保證,是替擔保不足的申請人補上信用,不是替你保證一定有能力還款。
免擔保品 ≠ 免審核
不必提供抵押品,但銀行的授信審查照樣要走,並非跳過評估直接放款。
符合資格 ≠ 一定核貸
資格是入場券,最後能否撥款、金額多少,仍取決於審查與授信結果。
本貸款依規定免徵提保證人、免擔保品(若與承貸機構合意徵提擔保品者除外);貸款人須自行負擔信用保證手續費,費率依信保基金相關規定辦理。
微型創業貸款要怎麼申請?先後順序別弄反
一句話答案
先上創業研習課程並完成事業登記,再備齊資料向勞動部在地窗口送件,通過審查後才到銀行辦貸。順序反了會卡關。
第一次申請最容易在「順序」上出錯。與其先急著準備文件,不如先確認自己現在該做的是哪一步:
Step 1
確認資格與創業研習條件
先對照年齡、事業與員工數等資格,並完成規定時數的創業研習與諮詢輔導。
最容易漏:以為可先貸款、事後補課。
Step 2
準備事業與個人資料
完成事業設立登記,整理身分、登記與稅籍等文件(詳見下一段清單)。
最容易漏:聯徵信用報告的時效與份數。
Step 3
提出申請與創業計畫
填具創業貸款計畫書、備齊文件,就近向勞動部勞動力發展署在地服務窗口送件。
最容易漏:計畫書沒具體寫清楚資金用途。
Step 4
審查後進入銀行授信
經審查會通過後,持結果通知函與相關文件,向承貸銀行辦理貸款。
最容易漏:核准後未在期限內到銀行辦貸。各步驟的送件窗口、表單與辦理期限,可參考官方微型創業鳳凰貸款申辦資訊;創業研習則須完成微型創業鳳凰創業研習課程的規定時數。
申請前要準備哪些資料?不要送件時才發現少一份
一句話答案
資料大致分四類:個人與身分、公司或商業登記、創業計畫與資金用途,以及其他審查文件。先備齊再送件,可以少跑一趟。
官方文件清單較長,這裡依用途分成四類,方便你逐項核對。實際應備文件仍以送件窗口與官方公告為準。
個人與身分資料
- 事業負責人的國民身分證正反面影本。
- 近 3 個月內,事業與負責人的聯徵中心綜合信用報告各 1 份。
- 設籍離島者,另附近 3 個月內戶籍謄本。
公司或商業登記資料
- 事業主管機關登記證明文件影本。
- 稅籍登記證明文件影本。
創業計畫與資金用途資料
- 創業貸款計畫書(具體說明資金用途,如購置設備、營運週轉金等)。
- 切結書。
其他審查可能需要的資料
- 3 年內政府創業研習課程證明文件影本(再次申貸者免附)。
- 其他經勞動部勞動力發展署規定的證明文件。
不符合微型創業貸款資格,還有哪些方向可以看?
一句話答案
不符合微型創業鳳凰貸款,不代表沒有其他選擇。依你的年齡與創業階段,還可以評估青年創業貸款等其他政府創業融資方案。
如果卡在年齡、事業年限或身分條件,可以先看看方向相近、但適用對象不同的方案,再決定下一步。
微型創業鳳凰貸款和青年創業貸款差在哪?
兩者都是政府創業融資,但適用族群與事業條件不同。下表只比較你最需要先判斷的幾項:
| 比較項目 | 微型創業鳳凰貸款 | 青年創業貸款 |
|---|---|---|
| 主要適用族群 | 女性、中高齡、設籍離島居民 | 青年創業者(負責人年齡有規定) |
| 年齡/資格方向 | 未滿 45 歲女性/45~65 歲/65 歲以下離島設籍 | 負責人年滿 18~45 歲 |
| 事業條件 | 完成登記未超過 5 年、員工未滿 5 人 | 符合中小企業認定、設立登記年限依官方規定 |
| 適合哪類創業者 | 小規模、微型事業的初期資金需求 | 年輕族群、成長中的中小企業 |
青年創業貸款(原名青年創業及啟動金貸款)之額度、利率與細節,請以青年創業貸款官方頁面為準。此處僅列方向,不展開完整制度。
選貸款前,先確認自己是哪種創業身分
不同階段,適合的方案也不同。先對號入座,再往對應方向查詢:
準備創業
還沒登記:先上創業研習、把計畫與登記準備好,再談貸款。
剛成立事業
登記在 5 年內、條件符合:可評估微型創業鳳凰貸款。
已營運一段時間
視年齡與事業規模,比較青年創業貸款等其他方案。
不符合鳳凰資格
年齡或年限不符:改看其他政府創業融資或信保方案。
不確定自己適合哪一種創業貸款?可以再比較其他政府創業融資方案,找出方向相符的那一個。
查看其他創業貸款方案微型創業貸款常見問題 FAQ
公司成立 4 年多,還可以申請嗎?
可以,只要事業完成登記未超過 5 年。因為年限是以「完成登記」起算,4 年多仍在範圍內;但仍要一併符合員工數、創業研習等其他條件。
剛成立公司就可以申請嗎?
可以。完成事業設立登記、並上滿規定時數的創業研習與諮詢輔導後,即可依規定備齊文件送件,不需要等營運滿一定年數。
有信用卡循環或信用紀錄不好可以辦嗎?
要看實際情形,不保證一定能過。審查會參考聯徵信用報告,若有特定不良紀錄可能影響結果。是否受理與核貸,以官方審查與承貸機構授信為準。
微型創業貸款會查聯徵嗎?
會。申請時需檢附近 3 個月內事業與負責人的聯徵中心綜合信用報告,作為審查參考資料之一。
沒有擔保品也能申請嗎?
可以,本貸款依規定免徵提保證人、免擔保品。但免擔保品不等於免審查,銀行仍會進行授信評估後才決定核貸與否。
18 小時創業課程要去哪裡上?
可透過政府機關(構)辦理的創業研習課程完成。課程時間、報名方式與是否符合規定,請以微型創業鳳凰官方公告的研習資訊為準。
員工剛好 5 人還符合嗎?
要看「不含負責人」後是否未滿 5 人。規定計算員工數時排除負責人;若扣掉負責人後達到 5 人,就不符合這一項。
名下已經有另一家公司還能申請嗎?
可能受限。規定要求申請人未同時擔任其他事業的代表人、負責人、合夥人、董事或監察人,因此名下另有事業身分時,需先確認是否牴觸這項條件。
整體來說,判斷自己能不能辦微型創業貸款,順序是:先確認是否符合年齡、事業年限、員工數與創業研習等資格條件,再回頭盤點資金需求與還款安排是否合理。
最後提醒:本文所列額度、利率、補貼與申請條件僅供理解制度使用,正式申請結果仍以主管機關最新公告與金融機構審查結果為準。