有房貸還能申辦理財型房貸嗎?動用額度後利率會比一般房貸高很多嗎?
目錄
繳了好幾年房貸,卻感覺每個月的錢都消失進了銀行帳戶。
其實,那些已還掉的本金可以再借出來用,這就是理財型房貸的核心設計。
理財型房貸把已還本金轉成循環額度,動用才計息,不用的時候完全不收費。
聽起來方便,但有些細節如果沒搞清楚,很容易在不知情的情況下增加財務負擔。
這篇文章從基本機制說起,整理 2026 年各銀行起始利率,說明申辦條件與展期規則,並列出 6 大最常被忽略的陷阱。
如果你正在評估是否適合申辦,讀完就能做出自己的判斷。
什麼是理財型房貸?
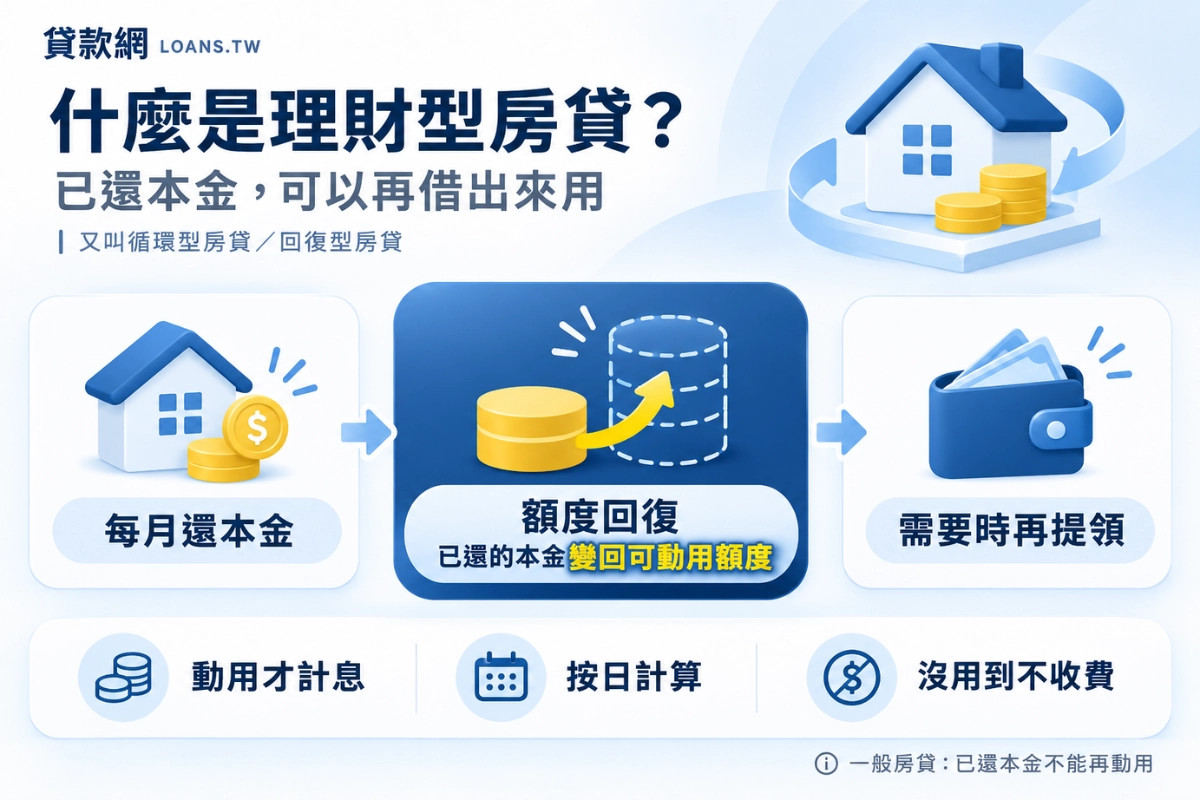
理財型房貸又叫「循環型房貸」、「回復型房貸」,核心邏輯只有一個: 已還的本金,可以再借出來用。
動用才計息,按日計算,沒用到的額度完全免費。
這和一般房貸最大的不同,是已還的錢不會就此消失,而是變成一個隨時可提領的備用額度。
已還本金怎麼變成額度
假設原本貸款 800 萬,已還掉 100 萬本金,循環額度就是 100 萬。
動用其中 30 萬,利息只算這 30 萬,其餘 70 萬不計息。
還款彈性也較高,部分銀行設計為「只還利息」。
但本金如果長期不動,累積的利息會比預期多,這一點很多人辦了之後才發現。
和一般房貸的核心差異
| 比較項目 | 一般房貸 | 理財型房貸 |
|---|---|---|
| 已還本金 | 無法再動用 | 可隨時提領 |
| 計息方式 | 固定本息攤還 | 動用才計息 |
| 貸款期間 | 20~30 年 | 一年一約 |
| 利率水準 | 較低 | 高約 0.2%~0.5% |
| 重審頻率 | 核貸後不再重審 | 每三年需重審 |
2026 各銀行理財型房貸利率比較
目前台灣主要銀行的起始利率落在 2.5%~4.2% 之間,整體略高於一般購屋房貸:
| 銀行 | 起始利率 | 貸款期間 | 備註 |
|---|---|---|---|
| 玉山銀行 | 2.70%~3.20% | 20 年 | 每案費 15,000 元 |
| 永豐銀行 | 2.50% | 20 年 | 動用不收手續費 |
| 國泰世華 | 3.10% 起 | 一年一約 | 年費 20,000 元 |
| 元大銀行 | 2.73%~5.00% | 每年續約 | 區間大,依個人條件 |
| 台北富邦 | 3.15% 起 | 最長 5 年 | 最高鑑價 80% |
| 王道銀行 | 4.20% 起 | 1 年 | 起始利率偏高 |
| 凱基銀行 | 2.86% 起 | 7 年 | 條件彈性 |
看利率要注意什麼?
表格上的是「起始利率」,也就是條件最佳客戶的門檻。
實際核定後,通常會再高 0.1%~0.5%。
部分銀行(如國泰世華)還會加收年費,換算進去後實際借款成本更高。
比較不同銀行時,要把「利率+年費」的總成本一起算,才不會被低利率數字誤導。
申辦條件與展期規則
申辦的核心資格: 你目前有一筆還在繳納中的房貸,且房屋設定第一順位抵押給貸款銀行。
銀行審核時主要看三件事:還款信用紀錄、財力證明(薪資單、扣繳憑單)、房屋鑑價條件。
自營業者可提供公司財報或營業稅單替代。
一年一約,第三年要特別注意!
合約每年到期後銀行自動審核,只要還款正常多半順利展期。
問題在第三年,多數銀行會要求提供最新財力證明重新完整審核。
如果這三年內收入下滑或負債增加,銀行可能拒絕展期,並要求立即清償動用中的餘額。
申辦前,建議誠實評估自己未來三年的收入穩定性。
理財型房貸適合哪些族群
自營業者與小型企業主
月結款項造成的短期資金缺口,是理財型房貸最合適的使用場景。
動用幾天、款項進來就還清,利息支出極低,且不需要重新申辦。
有投資規劃的理財族
相較券商融資(4.5%~6.25%,還需準備 4~5 成自備款),理財型房貸的借款成本低、彈性高。
但前提是投資報酬率穩定且高於借款利率,並有明確停損機制。
需要緊急備用金的有殼族
不動用不計息,等於零成本持有一筆備用額度。
遇到突發支出時可立即提領,比臨時申請信貸快、成本也低。
理財型房貸 6 大陷阱
陷阱一:利率高於一般房貸
動用利率通常高出 0.2%~0.5%。長期持有大額餘額時,多出的利息支出相當可觀。
陷阱二:一年一約讓額度充滿不確定性
財務壓力大的時候,正好是銀行最可能拒絕展期的時候。
這個時間點的重疊,是最常被忽略的風險。
陷阱三:只還利息讓本金長期不動
每月支出看起來低,但本金沒有減少,累積的利息總額反而比預期大。
需要清償時,一次性金額壓力會很集中。
陷阱四:申辦可能牽動原有房貸利率
部分銀行會在申辦時重新議定原有貸款條件,新利率通常略高。
申辦前一定要問清楚:「原有房貸利率會不會一起調整?」
陷阱五:帳務管理費不可忽略
以國泰世華的 2 萬元年費為例,如果全年只有小額動用,管理費本身可能超過省下的利息差額。
陷阱六:動用後還不出來,房子有風險
動用額度後若無力還款,銀行對擔保品(房屋)有優先請求權。
申辦前,先問自己:如果資金鏈斷裂,有沒有其他方式快速清償?
結論:理財型房貸值不值得辦?
理財型房貸適合短期靈活調度資金,對有穩定現金流、能控管還款節奏的人,確實是一個比信貸成本低的選擇。
不適合的情況:長期動用卻不積極還款、或是拿來做沒有停損機制的高風險投資。
申辦前確認這三件事:
- 實際核定利率是多少(不只看起始值)
- 有無帳務管理費,換算後的真實成本是多少
- 原有房貸利率是否會因申辦而調整
這三件事確認清楚,你就有足夠的資訊做決定。
更多貸款資訊
理財型房貸常見問題 FAQ
理財型房貸和一般房貸最大的差別是什麼?
最大的差別在於「已還本金能不能再用」。
一般房貸還進去的本金就消失了,理財型房貸會把已還的本金轉成循環額度,隨時可以提領、動用才計息。
代價是利率略高,且合約為一年一約。
申辦理財型房貸需要哪些基本條件?
核心條件是:目前有一筆還在繳納中的房貸,且房屋設定第一順位抵押給貸款銀行。
審核時銀行會看信用紀錄、財力證明和房屋鑑價狀況。已清償完畢的房貸不符合申辦資格。
一年到期沒通過展期,動用中的餘額怎麼辦?
若展期未通過,銀行會要求立即清償動用中的餘額。
如果當下手頭不寬裕,可能面臨被動的財務壓力。
這也是為什麼申辦前要評估自己未來三年的收入穩定性。
申辦理財型房貸,會影響原有的房貸利率嗎?
部分銀行在申辦時會連同原有房貸一起重新議定條件,且新利率通常略高。
申辦前一定要直接詢問銀行:「是否會調整原有房貸利率?」確認清楚再決定。
理財型房貸可以只還利息、不還本金嗎?
部分銀行確實提供「只還利息」的設計。這讓每月支出看起來很低,但本金長期不動,累積的利息總額會比預期大。
等到需要清償本金時,一次性金額壓力會相對集中。
動用 30 萬元,利息大概要付多少?
以年利率 2%、動用 10 天為例,利息約 164 元。使用期間越短,成本優勢越明顯。
如果動用 50 萬元、使用 90 天,利息約 3,000~4,000 元,仍低於同期間的信貸或融資利息。
理財型房貸適合拿來做投資嗎?
可以,但有明確前提:投資報酬率必須穩定且高於借款利率,同時要有停損機制。
若投資虧損、又無力支付動用利息,兩筆壓力同時落下,最壞情況是影響到房屋這個擔保品。
沒有把握控管風險之前,不建議以此作為主要投資資金來源。