固定利率 vs 機動利率哪個划算?定存選對,利息差距出乎意料!
目錄
辦定存時,行員幾乎都會問同一個問題:「請問要選固定利率還是機動利率?」很多人直覺挑數字大的那個,這不能說錯,但沒有真正答到重點。
固定利率 vs 機動利率 的差別,核心在於:存款期間,央行如果調整利率,你的計息基準會不會跟著動?選對了,利息可以自動往上走;選錯了,遇到升息卻還鎖在低點。
這篇從機制、數據、情境三個角度帶你看清兩者差距,辦定存前花五分鐘讀完,決策更有依據。
固定利率和機動利率,機制各是什麼?
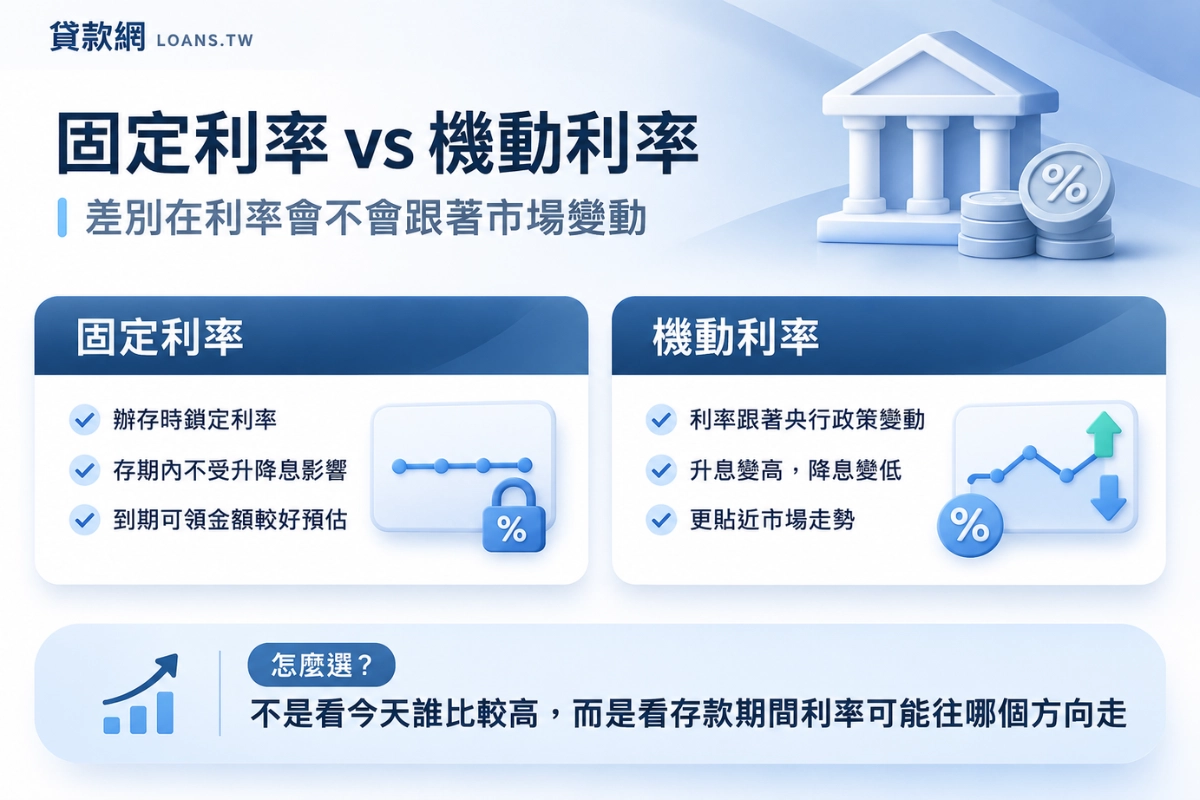
固定利率: 辦存當下鎖定利率,整個存款期間不受央行升降息影響,到期能領多少,辦存那天就確定了。
機動利率: 計息基準跟著台灣央行政策利率浮動。
央行升息,計息基準往上;央行降息,計息基準往下。利率不固定,但貼合市場走勢。
兩者的選擇邏輯不是「哪個今天數字大」,而是「存款期間,市場利率可能往哪個方向走」。
固定和機動的數字高低,暗藏市場訊號
固定與機動利率哪個比較高,並不是隨機的,而是銀行對未來利率走勢的判斷在數字上的反映:
- 固定 > 機動: 銀行預期未來有升息空間,先用高一點的固定利率把資金鎖住,等真的升息後,固定合約的成本對銀行已確定,不再增加
- 機動 > 固定: 銀行預期未來可能降息,先以較高的機動利率吸引存款,等降息後,機動利率自動往下調,銀行成本跟著縮減
2026 年台灣各大行庫的一年期定儲,固定利率普遍略高於機動,反映市場對短期再次大幅升息的預期偏向保守。
機動利率多久調一次?
機動利率不是每天浮動,調整節奏跟著台灣央行的政策決議走:
- 央行每季召開一次理監事聯席會議(3、6、9、12 月)
- 會議宣布升降息後,各銀行通常在幾個工作日內更新牌告利率
- 機動利率定存從牌告生效日起,按新利率計息,之前累積的天數不受影響
也就是說,機動利率一年最多調整 4 次。若央行連續多季維持不動,機動利率這段時間就不會有任何變化。
三種市場情境,選固定還是機動?
1. 升息循環:選機動利率
每次央行升息,機動利率計息基準跟著往上,不需解約重存就自動受惠。
選固定利率則會把利率鎖在升息前的較低點,每次央行調升都與你無關,存款期間越長、升息幅度越大,機會成本越明顯。
2. 降息循環:選固定利率
央行宣布降息後,機動利率跟著往下修,利息縮水。
選固定利率等於提前把相對高點的利率鎖進合約,降息對你沒有影響。
台灣在 2020 年降息後,部分定儲機動利率曾跌至 0.84%,選固定的存款人有效保住了當初的收益。
3. 利率凍結期:直接比牌告數字
市場預期利率維持不變的期間,兩者計息基準都不太可能改變,直接比較固定和機動的當下牌告數字,哪個高就選哪個。
台灣主要行庫牌告利率對照
以下為 2026 年 3 月一年期定期儲蓄存款牌告(一般金額),供參考:
| 銀行名稱 | 固定年利率 | 機動年利率 | 差距 |
|---|---|---|---|
| 華南銀行 | 1.760% | 1.720% | 固定高 0.040% |
| 元大銀行 | 1.730% | 1.675% | 固定高 0.055% |
| 台灣銀行 | 1.725% | 1.715% | 固定高 0.010% |
定存 100 萬,固定 vs 機動一年差多少?
靜態情境(利率不動)
以台灣銀行為例:
| 利率類型 | 年利率 | 一年利息(稅前) |
|---|---|---|
| 固定利率 | 1.725% | 17,250 元 |
| 機動利率 | 1.715% | 17,150 元 |
| 差距 | 0.010% | 100 元 |
升息情境(機動利率優勢擴大)
假設存款期間央行連升兩次各 0.125%,機動利率從 1.715% 漲至 1.965%,全年加權平均約 1.84%:
| 利率類型 | 計息基礎 | 一年利息(稅前,估算) |
|---|---|---|
| 固定利率 | 1.725%(不動) | 17,250 元 |
| 機動利率 | 平均約 1.840% | 約 18,400 元 |
| 差距 | 約 1,150 元 |
結論:判斷市場方向,才是選對利率的核心
固定和機動的差距,在利率平穩期可能只有幾百元;在明確的升降息循環中,差距可以擴大到數千元。
真正重要的不是哪個今天的數字大,而是辦定存的當下,市場利率更可能往哪個方向走。
2026 年目前台灣各行庫固定利率普遍略高於機動,反映市場對短期再次大幅升息的預期偏保守。
這個格局每次央行開會後都可能改變,辦定存前建議先查最新牌告,再對照當下的市場訊號做決定。
如果你還在比較各行庫的定存利率,可以參考我們整理的最新定存利率比較表,依存款金額與期限找到最合適的方案。
更多貸款資訊
固定利率和機動利率常見問題 FAQ
Q1:固定利率和機動利率,哪個比較好?
沒有絕對的答案,判斷依據是你辦定存當下的市場利率方向。
預期央行升息,選機動利率較有利;預期降息或利率維持不變,選固定利率能鎖住較高的報酬。
兩者各有最適合的市場情境,選擇前先觀察當下固定和機動牌告數字的高低,可以初步判斷銀行對利率走勢的預期方向。
Q2:機動利率多久調整一次?
台灣央行每季召開一次理監事聯席會議,通常在 3 月、6 月、9 月、12 月。
若會議宣布升息或降息,各銀行一般在幾個工作日內更新牌告利率,機動利率定存的計息基準從牌告生效日起調整。
一年最多調整 4 次,若央行連續多季維持利率不動,機動利率在這段期間也不會有任何變化。
Q3:機動利率調整後,我的定存利息會立刻改變嗎?
是,但只針對牌告生效日之後的計息天數。調整前已累積的天數,仍按調整前的利率計息,不會被追溯重新計算。
也就是說,你不會因為升息而「全期補差額」,新利率只適用於生效日起的後續天數。
Q4:定存期間可以從固定利率換成機動利率嗎?
不行。
利率類型在辦存當下就已確定,存款期間無法直接更改。若想從固定換機動,唯一方式是提前解約後重新辦存。
提前解約的利息按實存天數對應較低期別牌告利率打八折計算,未滿一個月通常不計息。
是否值得解約,需先計算解約損失與重辦後預期增加的利息,確認划算再執行。
Q5:到期自動轉存,利率類型會延續還是重新選擇?
到期後合約結束,自動轉存等於重新辦一筆新定存,利率類型和計息基準都按到期當天的最新牌告重新計算。
這也是利率較好的時機,可以重新評估固定或機動哪個更有利,不要讓定存預設自動轉存而錯過重新規劃的機會。
Q6:固定利率比機動利率高,代表什麼意思?
代表銀行預期未來有升息空間。
銀行先用略高的固定利率吸引存款人鎖定資金,等真正升息後,固定合約的計息成本已確定,銀行不需要再增加支付;反之若選機動,存款人的計息基準跟著升息往上走,銀行的利息成本也會跟著增加。
固定利率高於機動,是銀行把未來升息的風險轉移到存款人身上的定價訊號。
Q7:利息需要繳稅嗎?單次領取多少會被扣稅?
定存利息屬於利息所得,單筆利息達新台幣 20,000 元(含)以上,銀行會代扣 10% 的分離課稅,以及 2.11% 的二代健保補充保費。
若想避免被扣,可將資金拆分成多筆小額定存,讓每筆到期利息控制在 20,000 元以下,是合法的節稅安排。
以台灣銀行 1.725% 固定利率估算,100 萬存一年利息約 17,250 元,剛好低於 20,000 元的扣稅門檻。