手機貸款利率比較,要比哪一個數字?
手機貸款利率比較要比「總費用年百分率」,不是廣告上的利率。
總費用年百分率把利息和服務費、手續費、對保費一起算進去,金管會金融智慧網的說明是,它能反映各種貸款的真實負擔。
消保法第 22-1 條也要求業者在廣告上寫出這個數字。
問題是,手機貸款業者常常只寫利率或手續費率,總費用年百分率不是沒寫,就是只給全公司共用的範例。
比較時,手上要有這 3 個數字:
- 實拿金額:扣掉各種費用後,撥到你帳戶的錢
- 月付:每期要繳多少
- 期數:總共要繳幾期
有這 3 個數字,任何方案都能換成同一把尺。
📖 延伸閱讀:總費用年百分率是什麼?為什麼貸款利率低,實際借錢卻不便宜
2026 手機貸款利率比較表:各家官網怎麼寫
下表整理 6 家手機貸款與手機分期業者官網在 2026 年 11 月公布的數字。
| 業者 |
官網利率寫法 |
總費用年百分率 |
撥款前收的費用 |
手機額度與期數 |
| JUJI 招財麻吉 |
年手續費率 8%~16% |
官網未公布 |
平台服務費單件 300 元起 |
手機 5 萬元;12、18、24、36 期 |
| 裕富數位資融 |
利率 3.5%~14.5%* |
6.25%~17.43%* |
範例費用 2,000 元 |
手機 2~6 萬元(依鑑價);36 期 |
| 遠信國際資融 |
利率 0%~15.75%* |
0%~20.21%* |
範例費用 0~3,000 元,撥款時收取 |
手機 2~5 萬元;12、18、24 期 |
| 和潤企業(商品分期) |
利率 0%~16%* |
0%~16%* |
範例費用 0 元 |
未公布手機專屬額度;範例 36 期 |
| 瑪吉 Pay(常寫成麻吉 Pay) |
官網未公布利率;服務條款寫「賣場總價已含手續費」 |
官網未公布 |
手續費已含在分期總價 |
官網未公布(查詢與申請需登入會員) |
| 樂分期 |
依期數收「手續費」:12 期內 0%,24 期 10.92%,48 期 35.84% |
官網未公布 |
手續費已含在分期總價 |
商品分期 6~48 期 |
*官網公布的範例條件是借 5 萬元、36 期,屬全公司或商品分期共用範例,不是手機方案專屬。各家數字為 2026 年 11 月官網公布資料,實際以契約為準。
資料來源:
裕富總費用年百分率範例、
裕富手機方案、
遠信總費用年百分率範例、
遠信手機貸款、
和潤商品分期、
瑪吉 Pay 服務條款、
樂分期商品分期表、JUJI 招財麻吉官網首頁
表上的利率看起來都在 16% 以內,但只有裕富、遠信、和潤寫的是年利率;JUJI 和樂分期的數字,不能直接和它們放在同一欄比,瑪吉 Pay 官網則沒有公布利率。
當鋪、P2P 和銀行管道的條件,可以看手機貸款推薦的全管道比較。
手機貸款寫的「%」,是年利率嗎?
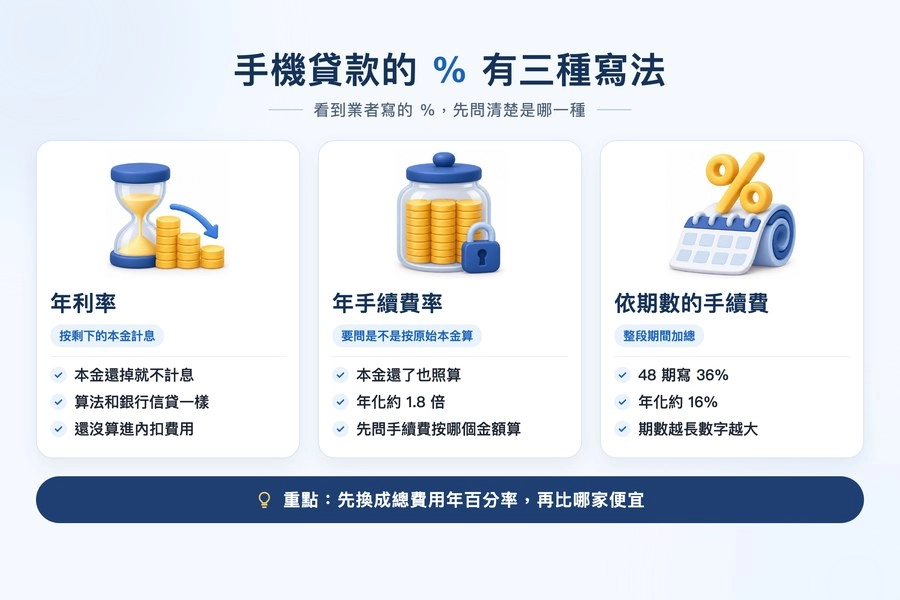
手機貸款業者寫的「%」,不一定是年利率。
同樣寫 16%,有的一年就是收 16%,有的換算下來接近 28%;寫 36% 的,一年可能只收 16% 左右。
看到業者寫的 %,先問清楚是哪一種:
年利率:按剩下的本金計息
例如借 5 萬、年利率 16%,第一個月按 5 萬計息,還掉一部分本金後,下個月就按剩下的金額計息。
本金還掉就不計息,算法和銀行信貸一樣。
年利率還沒算進內扣費用,所以總費用年百分率會比它高。
年手續費率:要問是不是按原始本金算
例如借 5 萬、年手續費率 16%、分 12 期,手續費是 5 萬 × 16% = 8,000 元;本金還了也照算,因為一開始就按原始金額算好了。
若按原始本金計,換成年化約 1.8 倍:
| 年手續費率 |
12 期 |
24 期 |
36 期 |
| 8% |
總繳 54,000 元,年化約 14.5% |
總繳 58,000 元,年化約 14.7% |
總繳 62,000 元,年化約 14.5% |
| 16% |
總繳 58,000 元,年化約 28.3% |
總繳 66,000 元,年化約 28.2% |
總繳 74,000 元,年化約 27.5% |
試算條件:借 5 萬元,手續費按原始本金計,每月平均攤還,不含平台服務費。年化依內部報酬率法換算。
業者沒寫總費用年百分率時,先問手續費按哪個金額算:原始借款金額,還是剩下的本金。
依期數的手續費:整段期間加總
例如手機現金價 6 萬元,分 48 期總共多付 36%,聽起來很高,但這是 4 年加起來的手續費,攤成年利率約 16%。
期數越長,這個數字越大,年化卻不會跟著等比例變大。
三種寫法的共同解法只有一個:先換成總費用年百分率,再比哪家便宜。
內扣費用讓手機貸款真實利率差多少?
內扣費用會讓手機貸款的真實利率高出好幾個百分點,期數越短差越多。
遠信官網的範例是:借 5 萬、36 期、年利率 15.75%,另收 3,000 元費用,總費用年百分率變成 20.21%。
利率沒超過 16%,總費用年百分率卻超過了,多出來的約 4.5 個百分點來自那 3,000 元。
原因是月付照借款金額計算,你實際拿到的錢卻比較少。
下表用同一個條件換算,只改內扣費用和期數:
| 內扣費用\期數 |
12 期 |
18 期 |
24 期 |
36 期 |
| 每月要繳 |
4,537 元 |
3,143 元 |
2,448 元 |
1,758 元 |
| 不扣費用 |
16.0% |
16.0% |
16.0% |
16.0% |
| 先扣 2,000 元 |
23.9% |
21.5% |
20.2% |
18.9% |
| 先扣 5,000 元 |
36.7% |
30.3% |
27.0% |
23.7% |
試算條件:借 5 萬元、年利率 16%、本息平均攤還,費用在撥款時扣除。表中百分比是真實年利率(總費用年百分率),依內部報酬率法換算。
內扣金額一樣時,期數越短,真實年利率越高:費用攤在越短的時間裡,每年的負擔越重。
手機貸款真實利率怎麼算?輸入 3 個數字反推
手機貸款真實利率用實拿金額、月付、期數就能反推,算法和法規規定的總費用年百分率相同,都是內部報酬率法。
業務只報月付、不講期數的情況很常見;少了期數,月付再低都沒辦法比。
手機貸款真實年利率試算
填入合約或報價上的數字,算出可以和銀行信貸直接比較的真實年利率。
計算方式:內部報酬率法,以月計算後乘以 12,與總費用年百分率的法定算法相同。試算結果僅供比較,不含遲繳費用與提前清償違約金。
用 Excel 或 Google 試算表也能算:在儲存格輸入 =RATE(期數,-月付,實拿)*12,結果就是真實年利率。
手機貸款提前還款能省利息嗎?
手機貸款提前還款能不能省利息,要看合約的提前清償條款,各家寫法差很多。
目前常見的提前清償條款分成三種:
- 不收違約金:提前還清只要付剩下的本金,沒繳的利息就省下來
- 收剩餘本金的一定比例:提前還清要另付一筆違約金或補償金;有的前幾期比例較高、繳過一定期數就降低,有的連續準時繳款一段時間就免收
- 剩下的每一期都要繳:提前結清等於把剩下每一期的金額一次繳完,手續費一毛都不會少,有的另收幾百元處理費
想知道自己的方案屬於哪一種,可以從這三個地方查:
- 業者官網的「服務條款」或「常見問題」,搜尋「提前清償」「提前結清」
- 業者官網公布總費用年百分率的頁面,提前清償的規定常寫在同一頁
- 申請時拿到的合約,簽約前請業務指出提前清償那一條
以借 5 萬、36 期、年利率 15.75% 為例,繳滿 12 期後一次還清,剩下約 35,863 元本金。
繼續繳完要再付約 6,177 元利息;如果合約要收剩餘本金 12% 的補償金,約 4,304 元,省下的利息有 7 成被補償金吃掉。
這類條款也是最常吵起來的地方。
根據媒體報導的行政院消保處書面報告,2020 到 2023 年各地方政府每年受理約 300 到 400 件融資公司消費爭議,約 7 成是無法解約,或要付高額手續費才能提前清償。
打算半年內就還清的人,提前清償條款比利率差 1% 更重要。
手機貸款利率超過 16% 違法嗎?
手機貸款約定的利率超過週年 16%,超過的部分無效,這是民法第 205 條的規定,2021 年 7 月 20 日起施行。
民法第 206 條也規定,債權人不能用折扣或其他方法巧取利益。
服務費、對保費算不算利息?
行政院消保會的見解是,開辦費、帳戶管理費這類費用本質上仍屬利息的範圍,要列入總費用年百分率計算。
總費用年百分率超過 16%,不等於合約一定違法,但費用越高,越值得帶著合約去問消保官。
合約沒寫利率,按 5% 計算
多數手機貸款是「分期付款買賣」,消保法第 21 條要求合約寫出總價和現金價格的差額,以及利率。
合約沒寫利率的,利率按現金交易價格的週年 5% 計算。
台北地方法院 2025 年就有一件冷氣分期買賣的判決,因為契約沒記載利率,改按 5% 計算。
合約上的總價、利率欄空白,先別簽
簽約前請業務當面填好分期總價、現金價格和利率,簽完拿走合約副本。業務只講月付、不讓你帶走合約,或要求先匯款、交出存摺提款卡,就停下來查證。
📖 延伸閱讀:手機貸款詐騙怎麼分辨?7 大手法與被騙後的處理
手機貸款利率比信用貸款高多少?
手機貸款的總費用年百分率,多半是銀行消費性貸款的好幾倍。
中央銀行統計,2026 年 9 月五大銀行新承做的消費性貸款利率是 2.628%。
純網銀 LINE Bank 分期信貸官網公布的總費用年百分率是 3.31%~16.44%。
過得了銀行審核的人,先送銀行信貸,再考慮手機貸款。
手機貸款的優勢在審核門檻:沒有信用卡、沒有薪轉、信用紀錄空白的人也有機會過。
想先比銀行,可以看信用貸款推薦與 9 家銀行利率比較;信用紀錄空白的人,先看信用小白現在能借的管道。
簽約前,把這 4 個數字問到手
手機貸款利率比較最後只看一件事:用同一把尺量出來,哪家的總費用年百分率最低。
簽約前要拿到的 4 個數字
2. 月付 × 期數
每期繳多少、繳幾期,乘起來就是總共要還的錢。
3. 總費用年百分率
業者寫不出來,就用前兩項自己算。
4. 提前清償條款
第幾期內還清要付多少違約金或補償金。
貸款網 LOANS.TW 是不承作放款、不媒合案件的第三方貸款資訊平台,手機貸款懶人包整理了申辦條件、額度與常見陷阱。
手機貸款利率比較常見問題
手機貸款利率一般是多少?
手機貸款業者官網公布的利率多寫在 16% 以內,但這不是真實成本。加上撥款前內扣的服務費,總費用年百分率會超過 16%,遠信官網的範例就是 20.21%。比較時以總費用年百分率為準,業者沒寫就用實拿、月付、期數自己算。
手機貸款利息怎麼算?
手機貸款利息有兩種常見算法:按剩下的本金計息,或按原始借款金額計手續費。按剩下本金計息時,每月還掉的本金不再算利息;按原始金額計時,本金還了也照算,同樣的百分比,真實年化約高出 8 成。簽約前要問清楚是哪一種。
0 利率手機分期不用付利息嗎?
0 利率手機分期多半只限較短的期數。以樂分期為例,服務條款寫 6 期、9 期、12 期零手續費,期數更長就要收手續費。也要比對分期總價和現金價格,總價比較高時,差額就是利息。
手機貸款月付 2,448 元、繳 24 期,年利率是多少?
要看實際拿到多少錢。實拿 5 萬元時,年利率約 16%;撥款前先扣 5,000 元、實拿 4 萬 5 千元時,真實年利率約 27%。月付一樣,實拿越少,利率越高。
業者沒寫總費用年百分率怎麼辦?
消保法第 22-1 條要求業者在廣告上寫出總費用年百分率,可以直接向業者要。拿不到時,用實拿金額、月付、期數自己反推,結果和法定算法相同。
手機貸款遲繳會被收多少費用?
官網條款寫明的遲延利息多是年利率 16%。遠信另收每期 200 元催款手續費,樂分期每期逾期加收 500 元滯納金。月付越小,這些固定費用占的比例越高。
借 5 萬手機貸款,總共要還多少?
以年利率 16%、24 期、本息平均攤還計算,每月約 2,448 元,總共還約 58,756 元。撥款前若先扣費用,總還款不變,但實際拿到的錢變少,真實利率就會超過 16%。
手機貸款期數選長一點比較划算嗎?
期數拉長,月付變低,內扣費用攤得比較開,真實年利率會下降,但繳的總利息會變多。同樣借 5 萬、年利率 16%,改成 36 期時,月付約 1,758 元,總共還約 6 萬 3 千元。月付負擔得起時,期數短的總成本比較低。