2026 手機貸款推薦|全管道比較
手機貸款推薦先講結論:有收入證明、信用正常的人,先看銀行與純網銀信貸;只有一支手機的信用小白,再看融資公司;今天就要現金,才去合法當鋪。
手機貸款的額度多半在 5 千到 12 萬元,標示利率多在 8%~16%。真正決定你付多少的是「實拿金額」:服務費、對保費從核貸金額直接扣,換算下來的真實成本,可能是標示利率的好幾倍。這篇把 2026 年的管道一家一家拆開,最後附上試算器跟過件準備度檢查。
01 / 全管道總表
手機貸款推薦哪一家?2026 先用一張表看懂所有管道
沒有一家適合所有人。先看你有沒有收入證明、信用乾不乾淨、多急要用錢,再挑管道。條件好的人走銀行信貸最省;條件普通的走融資公司;急到今天就要、幾週內能還的,才考慮當鋪。
| 管道 | 代表方案 | 額度 | 標示利率 | 查聯徵 | 手機要交出去嗎 | 撥款速度 | 最適合誰 |
|---|---|---|---|---|---|---|---|
| 純網銀/銀行信貸 | LINE Bank 分期信貸、王道 Go 用金 | 王道 5~60 萬元 | LINE Bank 3.08% 起;王道 3.49% 起 | 會 | 不用,只是用手機申辦 | LINE Bank 最快 7 分鐘 | 有收入、信用正常 |
| 融資公司手機分期 | 麻吉 Pay、JUJI、中租輪你貸、遠信 | 約 5 千~12 萬元 | 約 8%~16% | 多數標示不查或依機構而定 | 多數免留機 | 最快 30 分鐘~1 個工作天 | 信用小白、學生、接案族 |
| 融資公司小額信用 | 裕富數位資融 消費靈活金 | 3~40 萬元 | 依審核 | 不需比照銀行調閱 | 不用 | 約 1 天 | 需要比手機貸更高的額度 |
| 合法當鋪 | 各地立案當舖 | 看手機殘值 | 年率上限 30%,另加倉棧費上限 5% | 不查 | 要,手機留在當鋪 | 現場鑑價 | 今天就要、短期能贖回 |
| P2P 網路借貸 | 鄉民貸 | 2~50 萬元(官網) | 依媒合 | 要自己提供信用報告 | 不用 | 依媒合進度 | 不急、想比利率 |
| 私人放款、門號換現金 | 網路廣告、私訊推銷 | — | — | — | 常要你交證件、存摺 | — | 不建議任何人碰 |
各方案數字整理自袋鼠金融、Money101、自由時報、皇順國際與各平台公開資訊,詳見本段參考資料。
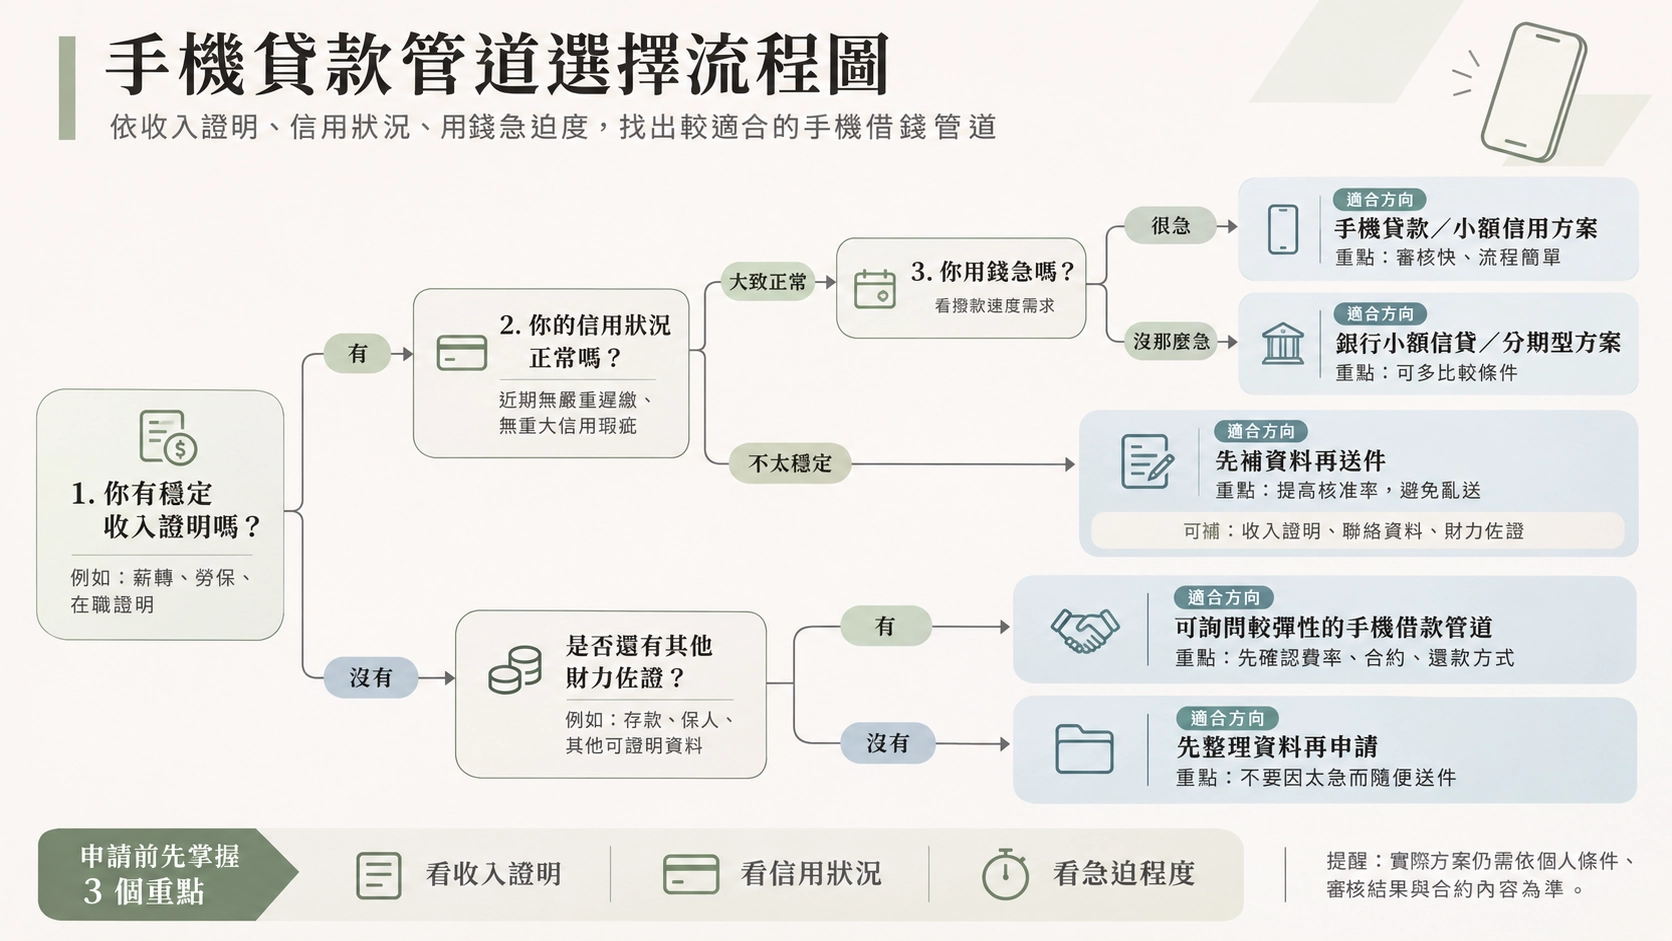
先問自己三個問題,答案就出來了
- 拿得出收入證明嗎?薪轉、勞保明細、扣繳憑單任一種都算。拿得出來,先走銀行或純網銀,利率差最多。
- 聯徵有沒有遲繳、協商紀錄?信用乾淨,銀行機會大;有瑕疵,融資公司的門檻比較寬。
- 幾天內要用錢?一週後才要,慢慢比;今天下午就要,選擇只剩快速的融資公司或當鋪。
網路上的「手機貸款推薦排行」為什麼不能全信?
因為很多排行是業者或貸款媒合顧問自己寫的。像有一篇標榜「10 大手機貸款平台」的文章,表格裡實際只列 7 筆,其中一筆還是發文的媒合業者自己。看排行榜時,先看發文的是誰、排第一的是不是它自家方案。
貸款網不承作放款、不媒合案件,這篇只整理公開資料,不收任何一家的導流分潤。想先把各類貸款的差別看清楚,可以從 貸款網・手機貸款懶人包 開始。
02 / 合約本質
手機貸款到底是借錢還是賣手機?先看懂 4 種合約
多數「手機貸款」在合約上不是借錢,而是「手機買賣+分期付款」。真正算借錢的只有銀行信貸、P2P,當鋪則是把手機質押出去。合約型態不同,利息怎麼算、繳不出來會怎樣,全都不一樣。
第 1 種:手機買賣+分期(融資公司最常見)
你把手機「賣」給平台,平台付你一筆錢,你再分期把錢付回去。袋鼠金融整理 JUJI 的手機方案時就寫到:客戶把手機所有權售予 JUJI,合約期間由 JUJI 保管;JUJI 標示的也不是「利率」,而是「分期付款手續費率」。手機貸兔同樣採中古手機買賣架構,袋鼠金融提醒,這種合約不是傳統借貸,適用的消費者保護規範不同。
重點:你付的總價金減掉實拿金額,就是你的成本。這也是下面要你一定要算「實拿」的原因。
第 2 種:當鋪質押
手機真的交出去,當鋪依《當舖業法》收當。期滿沒贖回、也沒付息延期,手機所有權就歸當鋪。
第 3 種:信用貸款(銀行、純網銀)
銀行看的是收入跟信用,手機只是申辦工具。利率最低,但一定查聯徵。
第 4 種:P2P 媒合借款
錢來自平台上的出借人,平台負責媒合。條件彈性,但撥款時間不確定。
| 合約型態 | 你交出什麼 | 主要依據 | 繳不出來會怎樣 |
|---|---|---|---|
| 手機買賣+分期 | 手機所有權(多數仍讓你使用) | 民法買賣、分期付款契約 | 喪失分期利益,被請求一次付清剩餘款項 |
| 當鋪質押 | 手機本身 | 《當舖業法》 | 滿當 5 日後仍未取贖,手機歸當鋪 |
| 信用貸款 | 沒有擔保品 | 銀行法、民法消費借貸 | 催收、聯徵留下不良紀錄 |
| P2P 媒合 | 沒有擔保品 | 民法消費借貸、平台合約 | 依合約催收 |
合約型態為什麼跟你的錢包有關?
利率有上限:週年 16%
司法院說明,民法第 205 條修正後,約定利率上限是週年 16%,超過的部分約定無效。
不能用「折扣」偷收利息
民法第 206 條規定,債權人除了法定利息上限之外,不得以折扣或其他方法巧取利益。服務費、對保費從核貸金額內扣,就是借款人最該注意的地方。
法院實際怎麼算分期買賣的利息?
嘉義地方法院簡易庭 115 年 1 月的一件分期買賣價金判決(114 年度嘉小字第 776 號),就把「分期總價金減掉實際支付價金」的差額當作利息計算;借款人喪失期限利益之後,法院改按約定年息 16% 計算遲延利息,不准再同時請求原本的分期利息。這件判決沒有寫標的物是手機,但分期買賣的算法是一樣的。
03 / 銀行管道
銀行有手機貸款嗎?用手機就能辦的銀行信貸怎麼選
銀行沒有「押手機」的貸款。但純網銀跟數位信貸可以從申請到撥款全用手機完成,利率比融資公司低很多。只要你有收入可以證明,這條路一定要先試。
Money101 整理過,市面上跟手機有關的銀行產品是「門號貸」:銀行跟電信公司合作,看你的電話費繳款紀錄評估信用;真正拿手機當擔保的「手機貸」,多半是民間融資或貸款機構在做。
LINE Bank 分期信貸
自由時報報導,LINE Bank 把信貸門檻從年收入 25 萬元調降為月收入 1.1 萬元以上,兼職、接案、領現金的族群都能申請,並用 AI 財力評估模型審核。Money101 整理的開辦費是綁約方案 1,488 元、不綁約 2,888 元(2026/7/30 的活動資訊),最長可分 10 年。
優點
- 利率是手機貸款的零頭
- 不用交出手機、不用對保
- 門檻放寬到月收 1.1 萬
缺點
- 一定查聯徵
- 要先開 LINE Bank 帳戶
- 達到門檻不代表一定核貸
適合
收入不高但穩定、信用沒有瑕疵,想用手機快速辦好的人。
王道銀行 Go 用金
袋鼠金融整理,王道 Go 用金可以用健保資料申辦,線上申貸最快 5 分鐘完成申請。要注意這是「申請」的速度,不是撥款速度。
優點
- 額度比手機貸款高很多
- 可用健保資料輔助財力
缺點
- 每筆費用 5,000 元,借小錢不划算
- 最低就要 5 萬元
銀行審核手機信貸,看的是這 3 件事
- 工作年資:袋鼠金融整理,最低門檻是現職滿 3 個月,多數銀行實際審核要 6~12 個月。
- 負債比:無擔保債務原則上不超過平均月收入的 22 倍(DBR)。刷卡分期、循環、預借現金都算進去。
- 聯徵查詢次數:近期被很多家查過,會被當成急需用錢。
各家銀行的信貸利率怎麼比,看 2026 銀行貸款利率 10 家比較;第一次辦信貸不知道看哪些數字,看 第一次辦個人信貸要注意什麼。
04 / 融資公司
融資公司手機貸款推薦:麻吉 Pay、JUJI、中租、遠信、裕富怎麼選?
融資公司的強項是門檻低、速度快,弱點是費用高、額度小。挑的時候看三件事:費用怎麼收、實拿多少、公司背景查不查得到。標示利率差不多,內扣費用才是拉開差距的地方。
麻吉 Pay
皇順國際(2026/8/21 更新)跟光陽貸款資訊站(2026/5/8 更新)都整理,麻吉 Pay 由廿一世紀數位科技推出,免留機、免押證件。申請要年滿 18 歲、提供手機 IMEI 碼跟兩位聯絡人;光陽貸款資訊站寫到未滿 20 歲需父母一方知情。正常繳款滿 4 期、沒有遲繳,可以申請增貸。
借 5 萬,實拿多少?
依皇順國際整理的條件:借 3 萬實拿約 19,500 元、借 5 萬實拿約 36,500 元、借 8 萬實拿約 62,000 元、借 12 萬實拿約 96,000 元。 借越少,費用佔的比例越高。
優點
- 18 歲就能申請
- 額度上限 12 萬,比多數手機貸高
- 手機留在身邊
缺點
- 服務費加對保費,借 5 萬少拿 1 萬 3 千多
- 換算真實年化成本很高(第 7 段算給你看)
適合
其他管道都過不了、需要 8 萬以上,而且確定還得起的人。
JUJI 招財麻吉
袋鼠金融整理,JUJI 手機方案免聯徵、免照會,要用本人門號、透過 App 申請;額度最高 5 萬元。合約上手機所有權在合約期間屬於 JUJI。袋鼠金融也提醒,範例中另有平台服務費會在撥款時扣除,實際費用以 App 試算為準。
中租輪你貸
袋鼠金融整理,輪你貸不查聯徵、18~70 歲可申請、不限職業,最快 1 個工作天撥款,服務費核准後才收。要注意兩件事: 核准額度會影響你在中租 0 卡分期的額度;JUJI 的比較文寫輪你貸額度約 2~6 萬元,實際以審核為準。
優點
- 上市集團關係企業,背景好查
- 最長 48 期,月付壓得比較低
- 年齡上限到 70 歲
缺點
- 總費用年百分率可能接近 19%
- 會吃掉 0 卡分期額度
遠信國際資融
新光合纖集團Money101 整理,遠信手機貸額度約 2~5 萬元,可分 12/18/24 期。袋鼠金融提到同一人限辦一支手機。
優點集團背景清楚 缺點額度偏低、只能辦一支
裕富數位資融
裕隆集團消費金融袋鼠金融整理,裕富「消費靈活金」額度 3~40 萬元,滿 18 歲、本人門號可申請,需要身分證正本跟存摺,約 1 天撥款,不需比照銀行調閱聯徵。
優點額度比手機貸高 缺點公開資料沒列利率
5 家融資公司一張表比完
| 方案 | 額度 | 利率/費率 | 主要費用 | 聯徵 | 撥款 | 年齡 |
|---|---|---|---|---|---|---|
| 麻吉 Pay | 3~12 萬 | 約 13%~16% | 15% 服務費+6,000 元 | 依審核機構而定 | 最快 24 小時內 | 18 歲起 |
| JUJI 招財麻吉 | 5 千~5 萬 | 8%~16%(分期手續費率) | 300 元起+平台服務費 | 免聯徵 | 最快 30 分鐘 | 20 歲起 |
| 中租輪你貸 | 約 2~6 萬 | 13%~15.97% | 2,000 元 | 不查 | 最快 1 個工作天 | 18~70 歲 |
| 遠信手機貸 | 約 2~5 萬 | 未公開 | 未公開 | 未公開 | 未公開 | — |
| 裕富消費靈活金 | 3~40 萬 | 未公開 | 未公開 | 不需比照銀行調閱 | 約 1 天 | 18 歲起 |
「未公開」代表本文查到的公開資料沒有列出,請以業者 App 或合約為準。
05 / 當鋪
當鋪手機借款划算嗎?留機借款的利息、期限跟流當規則
當鋪是唯一「真的押手機」的合法管道,不查聯徵、現場拿錢,代價是手機要留下。只借一兩個月、確定能贖回,當鋪很快;借超過半年,利息跟倉棧費加起來不便宜。
《當舖業法》管哪些事?
| 規定 | 內容 | 條號 |
|---|---|---|
| 利率上限 | 年率最高不得超過 30%,要在店內明顯處揭示年率跟計息方式 | 第 11 條 |
| 倉棧費 | 最高不得超過收當金額的 5% | 第 20 條 |
| 滿當期限 | 不得少於 3 個月;期滿 5 日內可以取贖或付息延期 | 第 21 條 |
| 流當 | 期滿 5 日後沒有取贖或延期,物品所有權移轉給當鋪 | 第 21 條 |
| 身分查驗 | 收當時要查驗身分證件,並在當票副聯捺指紋 | 第 15 條 |
| 未成年 | 不得收當限制行為能力人的物品,法定代理人同意者除外 | 第 17 條 |
法律百科整理過,倉棧費 5% 是總上限,不論怎麼計收、收幾次都不能超過;每個月再加收一次,可能觸犯重利罪。
算給你看:當 5 萬元、3 個月要付多少?
- 利息:50,000 × 2.5% × 3 個月 = 3,750 元(年率 30% 換算月息 2.5%,以上限計)
- 倉棧費上限:50,000 × 5% = 2,500 元
- 合計 6,250 元,只當 3 個月,換算年化約 50%
怎麼確認當鋪是合法的?
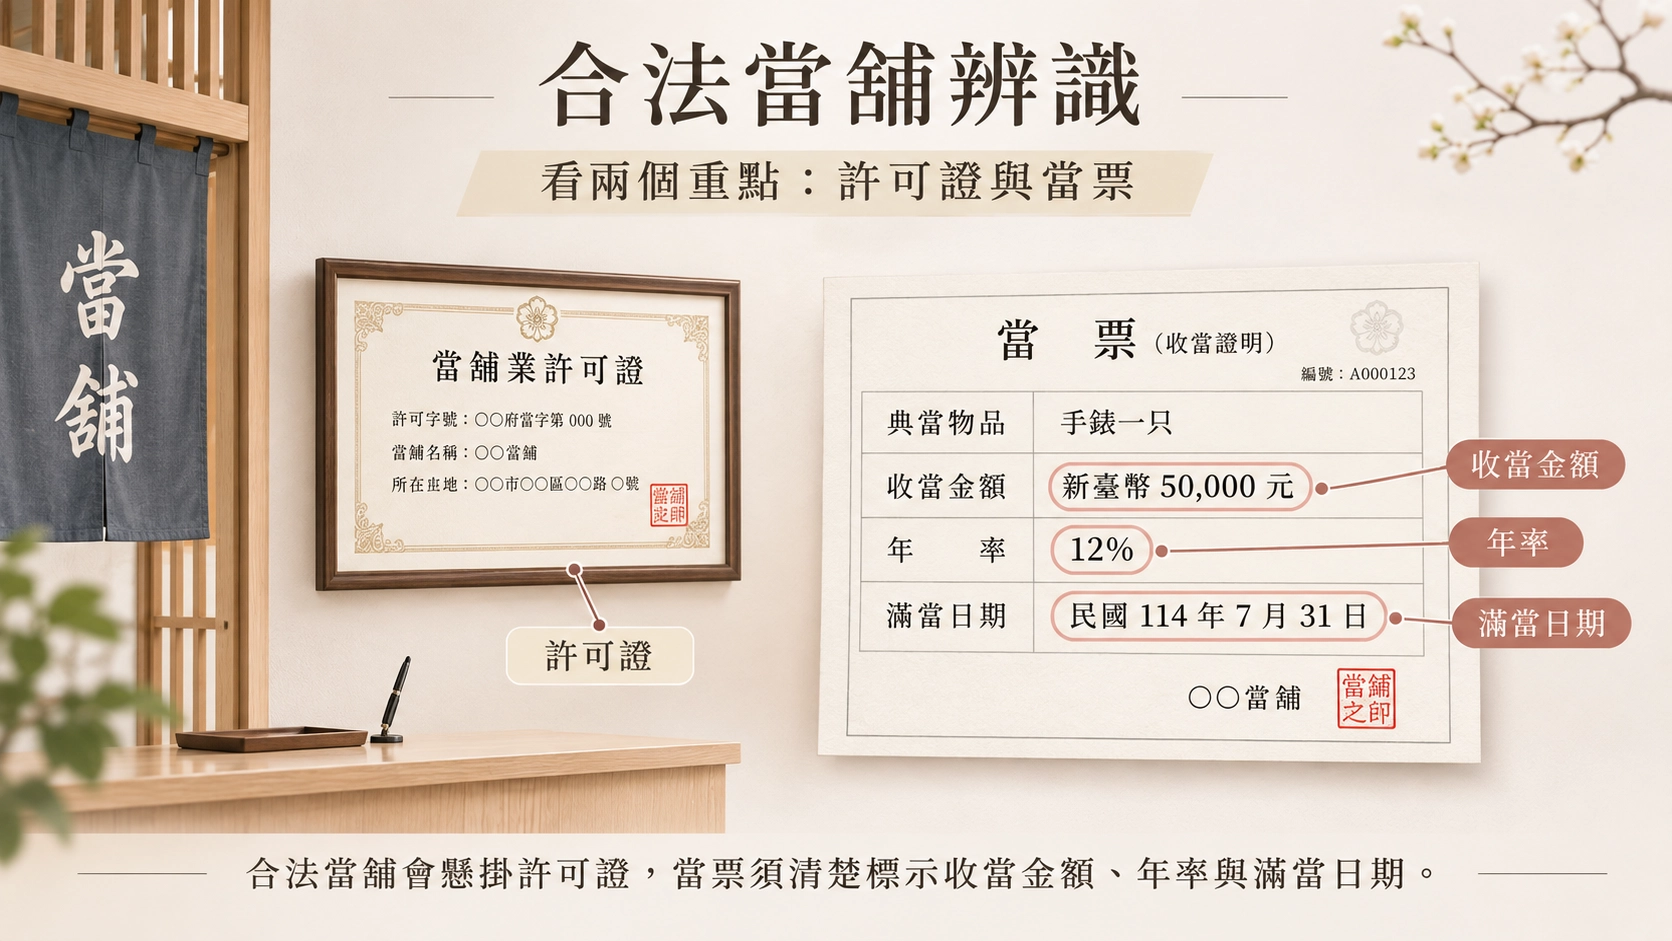
- 看許可證:合法當舖要把當舖業許可證掛在營業場所明顯處。
- 查登記:到 經濟部商工登記公示資料查詢 輸入店名。
- 看當票:收當金額、年率、滿當日期都要寫清楚,拿到當票才算數。
適合當鋪的人
- 今天就要現金
- 1~3 個月內確定能贖回
- 不想留下聯徵紀錄
不適合的人
- 手機是工作工具,一天都離不開
- 要分好幾年慢慢還
- 手機裡有大量個資不想交出去
06 / 民間與高風險管道
民間手機借款、P2P、門號換現金能碰嗎?
P2P 可以當備案,私人放款跟「辦門號換現金」千萬別碰。前者有平台、有合約;後者常常是詐騙,你最後背的是別人的月租跟手機分期。
P2P 網路借貸:條件彈性,但要有耐心
鄉民貸官網寫到,它的手機貸其實是信用貸款,資金來自一般定存戶,額度從 2 萬元起、最高 50 萬元,年滿 20 歲可申請,要提供信用報告,並標榜不綁約、可提前清償。袋鼠金融提醒,P2P 不屬於金管會直接監管,撥款時間不確定;2025 年成立了網路借貸平台公會,袋鼠金融寫到目前有 8 家加入。
- 適合不急、想比利率、願意準備財力資料的人
- 不適合明天就要用錢的人
私人放款:沒有任何揭露規範保護你
私人借錢一樣受民法第 205 條約束,約定利率超過週年 16% 的部分無效。但私人放款沒有總費用揭露、沒有定型化契約規範,出了問題只能自己打官司。
「辦門號換現金」:最常見的手機借款陷阱
袋鼠金融整理的手機貸款詐騙還有兩種:要你交出證件、存摺正本,拿去當人頭帳戶;或假裝專員說你帳戶被凍結,要你付費解凍。
看到這 4 個訊號,直接關掉對話
① 撥款前要你先付錢
保證金、解凍金、手續費,名目再多都一樣。
② 要你交出金融卡、網銀密碼
正規業者只會核對身分跟撥款帳戶,不會要你交出卡片或密碼。
③ 叫你去門市辦門號
辦門號換現金,最後付月租的是你。
④ 私訊推銷、查不到公司
先到商工登記查詢,查不到就停。
更多詐騙話術拆解,看 信用貸款詐騙怎麼判斷;已經轉帳了,立刻撥 165 反詐騙諮詢專線。
07 / 真實成本
手機貸款實際要付多少?用「實拿金額」算出真實成本
看月付不夠,要看「實拿多少、總共還多少」。同樣借 5 萬元分 24 期,下面四種條件的月付都在 2,200~2,450 元之間,但實拿金額最多差 1 萬 3 千多元,真實年化成本差了好幾倍。
| 條件 | 內扣費用 | 實拿 | 月付 | 總共付 | 真實年化成本 |
|---|---|---|---|---|---|
| 麻吉 Pay 公開整理條件:15.99%+15% 服務費+6,000 元 | 13,500 | 36,500 | 2,448 | 58,750 | 約 50.6% |
| 中租輪你貸:15.97%+2,000 元 | 2,000 | 48,000 | 2,447 | 58,739 | 約 20.2% |
| JUJI:16%+手續費 300 元(未含平台服務費) | 300 | 49,700 | 2,448 | 58,756 | 約 16.6% |
| 銀行信貸假設:5%+開辦費 3,000 元 | 3,000 | 47,000 | 2,194 | 52,646 | 約 11.1% |
試算假設:本息平均攤還、費用於撥款時扣除;中租以利率上限 15.97% 計;銀行列為假設情境,非任何一家報價。真實年化成本=以「實拿金額」對照每月還款算出的內部報酬率。
為什麼月付一樣,成本差三倍?
因為利息是用「核貸金額」算,錢卻是用「實拿金額」拿。你借 5 萬,利息照 5 萬算,手上卻只有 36,500 元能用,等於用 36,500 元付 5 萬元的利息加費用。
期數越短,內扣越傷
同樣用麻吉 Pay 公開整理條件,借 5 萬改成 12 期,月付約 4,536 元,真實年化成本會拉到約 81%。費用是一次扣的,攤的時間越短,年化越高。
手機貸款 1+1 試算器:月付+可借額度,一次算
左邊算「這筆手機貸款實際要付多少」,可以一鍵帶入麻吉 Pay 等方案的公開整理條件;右邊用「勞保年資+年收入」算「你大概能借多少才不會壓垮自己」。
1 算月負擔與實拿,1 算勞保+收入可借額度。資料只在你的瀏覽器計算,不會送出。
算法:DBR 剩餘=月收入×22-現有無擔保負債;建議月付上限=月收入的三分之一-已付貸款;建議借款上限取兩者換算後較低者。勞保年資提示依「最低 3 個月、多數銀行要 6~12 個月」的公開整理。結果僅供參考,不代表任何機構核貸。
內扣費用合法嗎?
要看個案。民法第 206 條禁止用折扣巧取利益,前面提到的分期買賣判決,也把價差當利息計算。簽約前最實際的做法,是把「核貸金額、實拿金額、每期金額、期數」四個數字寫進合約,回家用上面的試算器自己算一次。
手機貸款以外,還有哪些方式能借到小額,看 2026 小額貸款 5 大合法管道比較。
08 / 選擇地圖
我適合哪一種手機貸款?7 種人的選擇地圖
你是誰,比哪家最紅更重要。同一個方案,對上班族是浪費,對信用小白可能是唯一的選項。找到最像你的那一列,照順序試。
| 你的狀況 | 第一選擇 | 第二選擇 | 要避開 |
|---|---|---|---|
| 上班族,有薪轉或勞保、信用正常 | 純網銀、銀行信貸 | JUJI 等低手續費方案 | 內扣費用高的方案 |
| 接案、外送、領現金 | LINE Bank(月收 1.1 萬起) | 中租輪你貸、JUJI | 私人放款 |
| 18~19 歲學生 | 先跟家人商量 | 麻吉 Pay、中租輪你貸(18 歲起) | 辦門號換現金 |
| 信用小白,沒卡沒貸款 | 小額融資公司方案,準時繳累積紀錄 | P2P | 一次借滿額度 |
| 有遲繳、協商紀錄 | 先查清楚聯徵狀況 | 不看聯徵的融資公司 | 要你先付費「洗信用」的 |
| 今天就要,幾週內能還 | 合法當鋪 | 最快 30 分鐘撥款的 App | 沒有當票的私人典當 |
| 已經有好幾筆分期在繳 | 先停,整理債務 | 協商、代償 | 借新還舊 |
學生能不能辦?先看年齡門檻
民法成年年齡從 2023 年起下修為 18 歲。麻吉 Pay 跟中租輪你貸 18 歲就能申請;JUJI 要年滿 20 歲。當鋪對限制行為能力人的物品,要法定代理人同意才能收當。
能辦不代表該辦。學生沒有穩定收入,手機貸款的費用比例又高,一旦繳不出來,會影響之後辦卡、辦信貸。
信用小白怎麼用手機貸款「養信用」?
- 借小額,確定每期都繳得出來
- 設定自動扣款,一次都不要遲繳
- 同時辦一張信用卡,每月刷少量、全額繳清
完整步驟看 信用小白 6 個月建立信用攻略。
有信用瑕疵,先查清楚再送件
遲繳、協商、呆帳在聯徵上揭露的時間不同,搞清楚自己是哪一級,才知道能走哪條路。對照表在 信用瑕疵揭露期限全表。
勞保年資跟年收入,大概能借多少?
銀行信貸看兩條線: DBR 22 倍是法規上限, 月付不超過月收入的三分之一是你自己生活得下去的線。用基本工資 29,500 元算,DBR 上限是 64 萬 9 千元,但月付上限只有約 9,833 元。勞保投保時間太短,多數銀行會先擋下來。直接用上面試算器的「② 勞保+收入可借多少」算你的數字;勞保族的貸款選項,整理在 貸款網・勞保貸款懶人包。
iPhone 跟 Android 額度差多少?
Money101 的試算範例:Apple 手機約可借 6 萬元,Samsung 約 4 萬元,OPPO、ASUS、小米、Sony 約 2 萬元。額度看的是手機市值、品牌、型號跟新舊程度。
09 / 過件率
手機貸款怎麼提高過件率?申請流程與加分清單
準備越完整、送件越集中,過件越穩。最有用的三件事是:用本人門號、拿得出收入證明、3 個月內不要亂送件。
手機貸款申請 5 步驟
- 先看自己的條件有沒有收入證明、聯徵乾不乾淨、現在背了多少分期。
- 用實拿金額比方案把各家的費用帶進試算器,比真實年化成本,不要只比月付。
- 查公司背景公司全名、統一編號,到商工登記查得到才往下談。
- 一次備齊文件身分證、第二證件、本人存摺、收入證明(薪轉、勞保明細、扣繳憑單),手機 IMEI 碼,部分平台要兩位聯絡人。
- 看完合約再對保確認核貸金額、實拿金額、每期金額、期數、提前清償規定都寫在合約上。
過件準備度檢查:多準備一項,能加多少分?
每一題選你的實際狀況,分數會即時更新,並告訴你「補上哪一項最划算」。
回答下面 8 題,看看你準備到幾成。
準備度是依各平台公開的申請條件與常見審核重點整理的自我檢查分數,代表「你準備得多完整」,不是任何機構的核貸機率。
送件的 3 個禁忌
- 3 個月內送超過 3 次:皇順國際提醒,短時間多次送件會讓聯徵查詢紀錄變多,反而降低過件率。
- 資料亂填:收入、工作寫得跟證明不一樣,直接被退。
- 借新還舊:拿手機貸款去繳另一筆手機貸款,債只會越滾越大。已經卡住的,先看 債務整合怎麼評估;被信用卡循環壓著的,看 信用卡代償三大管道比較。
想知道手機 App 借款怎麼挑,看 線上借款 App 推薦;也提醒你,「最快撥款」不該是挑選重點,原因寫在 別迷信「線上撥款」。
10 / 常見問題
手機貸款推薦還有哪些常見問題?10 問一次回答
最常被問的是:會不會查聯徵、會不會收走手機、能借多少。下面 10 題直接給答案。
Q1:手機貸款會查聯徵嗎?
看管道。銀行跟純網銀信貸一定查;融資公司多數標示不查,像 JUJI、中租輪你貸都標示不查聯徵,麻吉 Pay 則是依審核機構而定;P2P 會要你自己提供信用報告。
Q2:辦手機貸款,手機會被收走嗎?
融資公司的手機分期多數免留機,手機照常用。但像 JUJI 的手機方案,合約期間手機所有權屬於平台。只有當鋪是真的要你把手機留下。
Q3:學生可以辦手機貸款嗎?
可以,但門檻不同。麻吉 Pay、中租輪你貸 18 歲起可申請,JUJI 要年滿 20 歲。沒有穩定收入的學生,借之前要先想好每期的錢從哪裡來。
Q4:手機貸款最多可以借多少?
手機分期多在 5 千~12 萬元之間,麻吉 Pay 上限約 12 萬、JUJI 手機方案上限 5 萬。想借更多,裕富消費靈活金最高 40 萬元,銀行信貸則依收入計算,受 DBR 22 倍限制。
Q5:手機貸款利率多少算合理?
民法約定利率上限是週年 16%,融資公司標示多在 8%~16%,純網銀信貸 3% 起。但合不合理要看內扣後的真實年化成本,同樣標示約 16%,內扣費用高的方案,真實成本可能超過 50%。
Q6:手機貸款撥款要多久?
LINE Bank 信貸最快 7 分鐘,JUJI 最快 30 分鐘,麻吉 Pay 最快 24 小時內,中租輪你貸最快 1 個工作天。前提是資料一次備齊。
Q7:手機貸款可以提前還清嗎?
各家規定不同。簽約前問清楚兩件事:提前還要不要違約金、還沒到期的分期費用會不會退或扣除。鄉民貸官網標示不綁約、可提前清償。
Q8:手機貸款繳不出來會怎樣?
分期買賣型會喪失分期利益,被要求一次付清剩下的錢,法院判例會按年息 16% 計算遲延利息;當鋪則是滿當期限後 5 日沒贖回,手機就歸當鋪。銀行信貸會進入催收並留下聯徵紀錄。
Q9:iPhone 辦手機貸款額度比較高嗎?
是。Money101 的試算範例中,Apple 約可借 6 萬元,Samsung 約 4 萬元,其他 Android 品牌約 2 萬元。實際額度還要看型號跟新舊。
Q10:怎麼分辨手機貸款是不是詐騙?
四個訊號:撥款前要你付錢、要你交出存摺正本、金融卡或網銀密碼、叫你去門市辦門號換現金、私訊推銷又查不到公司。中一個就停,有疑慮撥 165。
免責聲明:本文整理自司法院、法規條文、新聞報導、各平台官網與第三方整理資料,資料查詢時間為 2026 年 11 月。各方案額度、利率、費用與申請條件會變動,請以各機構最新公告與實際合約為準;試算結果僅供參考,不代表任何機構的核貸結果。貸款網為第三方資訊平台,不承作放款、不媒合案件、不收取任何費用。
遇到撥款前要求付費、索取存摺或帳密、要你辦門號換現金的「貸款」,請立即撥打警政署反詐騙諮詢專線 165。
完整參考資料
- 司法院:民法約定利率上限 16%
- 臺灣嘉義地方法院 114 年度嘉小字第 776 號判決
- 當舖業法條文(6laws 轉載)
- 法律百科:當舖利率與倉棧費
- 袋鼠金融:當舖利息與續當
- 袋鼠金融:手機貸款平台比較
- 袋鼠金融:JUJI/裕富比較
- 袋鼠金融:2026 小額借款排行
- 袋鼠金融:手機貸款全攻略
- 袋鼠金融:手機貸款詐騙
- 袋鼠金融:信貸申請資格
- 皇順國際:麻吉 Pay 申請條件與實拿金額
- 光陽貸款資訊站:麻吉 Pay 申請條件
- JUJI:手機借款平台比較
- Money101:手機貸款與門號貸
- Money101:LINE Bank 信貸
- Money101:DBR 22 倍
- 自由時報:LINE Bank 信貸門檻調降
- 自由時報:門號換現金詐團判決
- 鄉民貸:P2P 手機貸款
- 民報:2026 基本工資
- 宥達宸:手機貸款推薦(排行範例)
- 經濟部商工登記公示資料查詢服務
- 內政部警政署 165 全民防騙網