就學貸款家庭年收入超過多少不能申請?畢業後幾年開始還?
目錄
學費一開學就要繳,但錢不一定剛好到位。
就學貸款不看薪資條、不需要抵押品,只要學籍符合、家庭年所得在門檻內就能申請。
在學期間利息全由政府補貼,畢業後才開始還款。
2026 年 8 月 1 日起,還款期利率補貼再加碼 1 個百分點,寬限期也從一年延長至兩年。
就學貸款是什麼?
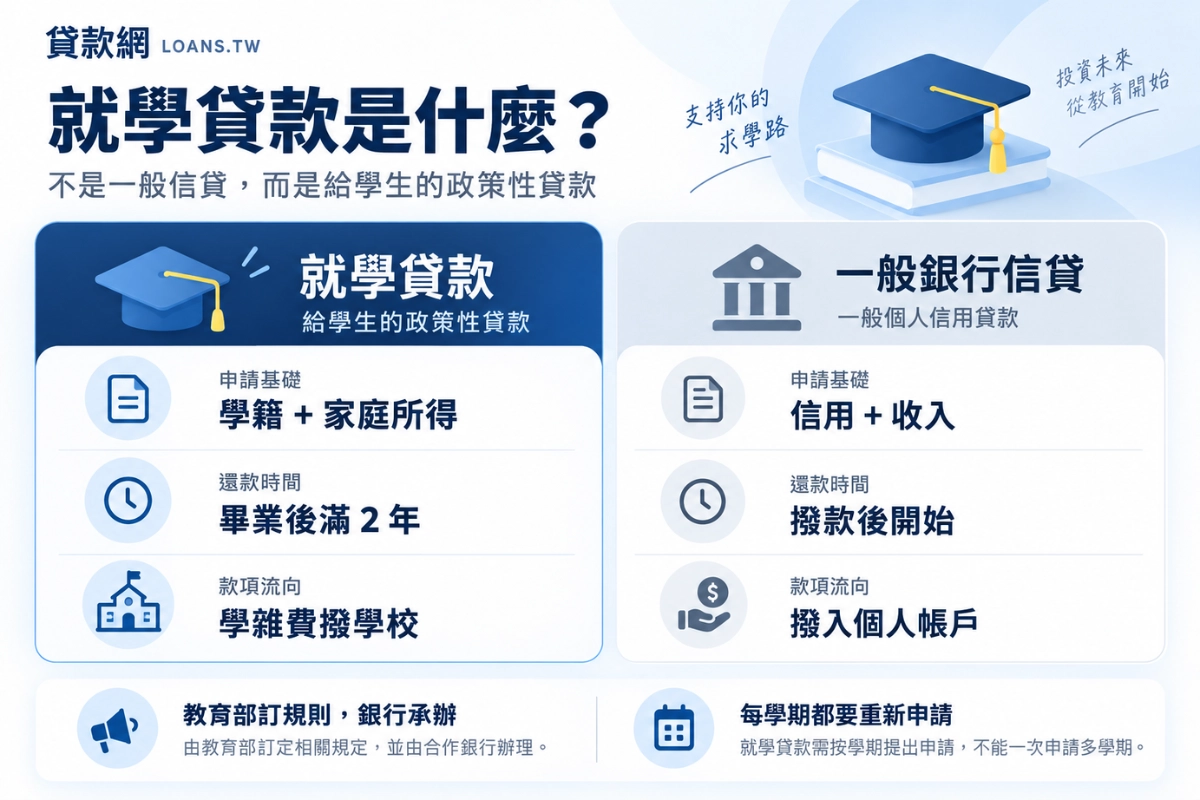
就學貸款由教育部制定規則,委託銀行承辦。
目前承辦銀行有四家:臺灣銀行、臺北富邦商業銀行、高雄銀行、臺灣土地銀行,各校依所在地區對應其中一家。
款項不會匯入學生帳戶。學雜費由銀行直接撥付學校;書籍費、住宿費、生活費於學校審核後退匯至學生帳戶。
每學期都要重新申請,不會自動續辦。
比較項目 | 就學貸款 | 一般銀行信貸 |
|---|---|---|
申請資格 | 學籍+家庭年所得 | 信用評分+收入或抵押品 |
在學利息 | 政府全額補貼(符合免息資格者) | 自行負擔 |
還款起始 | 畢業後滿兩年 | 撥款後即開始 |
款項流向 | 學雜費直接撥付學校 | 撥入個人帳戶 |
就學貸款申請資格
學籍條件
就讀國內公私立高中職、專科、大學、研究所或進修學校,具正式學籍即符合。
以下三類學生不適用:空中大學、空中專校、空中進修學院學生,以及受領全部公費的公費生。
申請人與保證人皆須具中華民國國籍並完成戶籍登記。
家庭年所得條件
家庭狀況 | 是否可申請 | 在學期間利息 |
|---|---|---|
年所得 120 萬以下 | 可 | 政府全額補貼 |
超過 120 萬、148 萬以下,學生加兄弟姊妹或子女共 2 人以上在學 | 可 | 政府全額補貼 |
超過 148 萬,共 2 人在學 | 可 | 自付全額利息 |
超過 148 萬,共 3 人以上在學 | 可 | 政府全額補貼 |
超過 120 萬,無其他在學兄弟姊妹或子女 | 不可 | - |
*「在學」包含就讀國內公私立學校具正式學籍者,含國中小。120 萬門檻自 2024 年 2 月起生效,每學年可能微調,以教育部最新公告為準。已享有學雜費減免或助學金者,須先扣除補助金額,就差額申貸。
保證人:未成年學生由法定代理人一人或適當的成年人一人擔任;已成年學生帶一位符合規定的成年人即可,不限父母。
資格不符的替代管道
- 校內急難救助金: 不需還款,約 1 至 5 萬元,向學務處申請
- 校內獎學金: 不需還款,競爭較高,每學期主動查詢時限
- 低收入戶加碼方案: 低收入戶、中低收入戶可加貸生活費,有資格者優先確認
- 一般銀行信貸: 利率較高,以上都不適用再考慮
就學貸款可以貸多少?
費用項目 | 金額計算基準 |
|---|---|
學雜費、實習費、學生團體保險費 | 實際繳納金額 |
書籍費、住宿費、電腦及網路通訊費 | 依主管機關規定(校外租屋須檢附租賃契約) |
生活費 | 以低收入戶、中低收入戶為主,額度依教育部當學期公告 |
粗估:公立大學每學期約 3 至 6 萬元;私立大學可達 7 至 10 萬元以上。
貸款金額若超過實際繳費金額,學期末會以「溢貸還款」追回差額。
申請前先確認當學期實際應繳金額。
就學貸款申請時間與流程
每學期僅開放一次,逾期不受理。
- 上學期: 約每年 8 月 1 日起至 9 月底
- 下學期: 約每年 1 月 15 日起至開學後一個月內
各校截止日不同,以學校公告為準。
申辦步驟:
- 登入承辦銀行就學貸款入口網,填寫申請書並列印
- 勾選欲申請的費用項目
- 攜帶下列文件至承辦銀行辦理對保:
- 學生本人及保證人的身分證正本、影本與印章
- 新式戶口名簿或三個月內的戶籍證明
- 當學期繳費單與列印完成的申請書
- 將銀行核章後的申請書繳回學校
- 學校彙整送教育部查調家庭所得,合格後由銀行撥款
不需回戶籍地,選學校或住家附近的銀行即可。
同一教育階段續貸且資料無重大變更者,多數銀行可線上辦理,不需再臨櫃。
就學貸款利率與 2026 新制補貼
就學貸款採機動利率,以中華郵政一年期定期儲金機動利率加計 0.15% 計算,目前公告年利率約 1.775%。
但實際負擔如下:
階段 | 實際負擔利率 |
|---|---|
撥款日至開始還款前(含在學期間與兩年寬限期) | 0%(限符合免息資格者) |
2026 年 8 月起進入還款期 | 約 0.775%(政府補貼 1 個百分點) |
*利率為機動制,還款前請向銀行確認當期數字。2026 年 8 月 1 日新制上路時,仍在原一年寬限期內的畢業生,可直接適用兩年寬限期,不需重新申請。實際適用條件請向承辦銀行確認。繼續升學不需付利息。 研究所在讀期間,向銀行提交延緩還款申請並附在學證明即可。利息持續由政府補貼,最終學歷畢業滿兩年後才開始還款。
就學貸款還款期限與緩繳
還款期限: 每貸一學期對應一年還款期。大學四年共 8 學期,畢業後合併為一筆,分 8 年(96 期)平均攤還。
寬限期: 畢業、離校、服完義務役或完成教育實習後兩年,不需還本金,利息由政府負擔。在職專班學生不適用,應自學業完成日次日起還款。
提前清償不收違約金,可透過銀行網路銀行或 App 操作。
還款有困難,可申請緩繳
符合下列任一條件,可申請緩繳本金:
- 前一年度平均月所得未達 5 萬元(每扶養一名子女,門檻再增加 1 萬元)
- 持有低收入戶或中低收入戶證明
每次申請 1 年,最多申請 12 次。緩繳期間暫免還本金,利息由政府負擔。
用完 12 次仍有困難,可申請延長總還款期限:一般借款人最長延長 1.5 倍,低收入戶及中低收入戶最長延長 2 倍。
申請方式:備妥前一年度所得清單與相關證明,向承辦銀行申請(多數銀行可掛號郵寄)。
申請展延與緩繳不影響信用紀錄。逾期未繳又未申請任何緩繳措施,才會通報聯徵中心。還款有困難,立刻申請,不要等。
各承辦銀行就學貸款入口
就學貸款的承辦銀行依學校所在地劃分,不是自己選。
申請前先向學校學務處確認對應銀行,再從下方入口進入。
承辦銀行 | 主要承辦地區 | 就學貸款入口 | 諮詢電話 |
|---|---|---|---|
臺灣銀行 | 台北市、高雄市以外的多數學校 | 0800-025-168、02-2191-0025 | |
臺北富邦銀行 | 台北市 | 02-6632-1500 按 1 | |
高雄銀行 | 高雄市 | 07-557-5595 | |
臺灣土地銀行 | 部分特定學校 | 07-551-5231 |
結論:搞清楚規則,學貸才真的減輕負擔
就學貸款是台灣目前條件最友善的教育融資工具:在學免息、兩年緩衝、還款期實際利率低於 1%。
要用好這個工具,三件事必須做到:申請前確認資格、每學期主動申請、還款有困難立刻申請緩繳。
更多貸款資訊
就學貸款常見問題 FAQ
Q:就學貸款家庭年收入超過多少就不能申請?
家庭年所得超過 120 萬元,且家中沒有其他在學的兄弟姊妹或子女,就不符合申請資格。
若年所得超過 120 萬但有 2 人以上同時在學,仍可申請,但免息條件依所得級距不同。
每學年門檻可能微調,以教育部最新公告為準。
Q:就學貸款在學期間需要繳利息嗎?
符合免息資格者,從銀行撥款日起至開始還款前,利息全由政府補貼,學生不需繳任何利息。
2026 年 8 月起進入還款期後,政府額外補貼 1 個百分點,實際負擔利率約為 0.775%。
Q:畢業後多久要開始還就學貸款?
畢業、離校、服完義務役或完成教育實習後,有兩年寬限期,期間不需還本金,利息由政府負擔。
寬限期結束後才正式開始每月攤還。在職專班學生不適用此寬限期。
Q:就學貸款每學期都要重新申請嗎?
是的,每學期都要在開放期間主動提出申請,不會自動續辦。
上學期約在每年 8 月 1 日起開放,下學期約在 1 月 15 日起開放,逾期不受理,只能等下一學期。
Q:延畢生可以申請就學貸款嗎?
可以,有正式學籍就符合資格。
但若實際只修部分學分,貸款金額可能超過實際繳費金額,學期末銀行會以「溢貸還款」追回差額,申請前先向學校確認當學期實際應繳金額。
Q:就學貸款還不起可以怎麼辦?
可以向承辦銀行申請緩繳本金。
符合條件為:前一年度平均月所得未達 5 萬元,或持有低收入戶、中低收入戶證明。
每次申請 1 年,最多可申請 12 次,期間利息由政府負擔。
申請緩繳不影響信用紀錄,還款有困難應立刻申請,不要等到逾期。
Q:繼續升讀研究所,還要還學貸嗎?
不需要。
研究所在讀期間,向銀行提交延緩還款申請並附在學證明,即可暫停還款。
利息持續由政府補貼,等到最終學歷畢業滿兩年後,才正式開始還款。
Q:就學貸款會影響信用紀錄嗎?
按時還款不只不影響信用,還有助於建立個人第一筆信用紀錄。
只有在逾期未繳且未申請任何緩繳措施的情況下,銀行才會通報聯徵中心,影響日後辦理信用卡與貸款。